
海外派遣時に従業員が留意すべき税制
本稿は初出時点の制度に基づく基礎解説です。その後の税制改正により取扱いが変わっている場合があります。
この記事の内容
- 海外派遣時に従業員の立場からみた場合の課税関係
- 海外派遣時に役員の立場からみた場合の課税関係
- 短期滞在者免税の概要のわかりやすい解説
コチラの記事で解説した個人所得税の基本を踏まえ、今回は派遣される側である従業員・役員の立場から見て、海外出張や海外出向時に留意すべき税制を解説していきます。
日本居住者は全世界所得が課税対象となり、非居住者となる場合は国内源泉所得のみが課税対象となるという基本が大前提となります。
海外出向時に留意すべき税制は出向者が従業員でも役員でも基本的には同じ内容となりますが、一部取り扱いが若干異なる部分があるため、それぞれ解説していきます。
従業員の立場から見た場合
個人所得税の課税関係を整理する際はまず「どこの居住者か」が重要なポイントになります。
1年未満の派遣の場合と長期の派遣の場合で日本での居住性の取り扱いが異なってくる可能性が高いため、それぞれの場合に分けて解説していきます。
派遣期間が1年未満のケース
派遣される従業員の赴任期間が1年未満であることが出向契約書等で明らかな場合、その従業員は原則として日本では「居住者」として取り扱われます。
この場合の課税関係は以下の通りです。
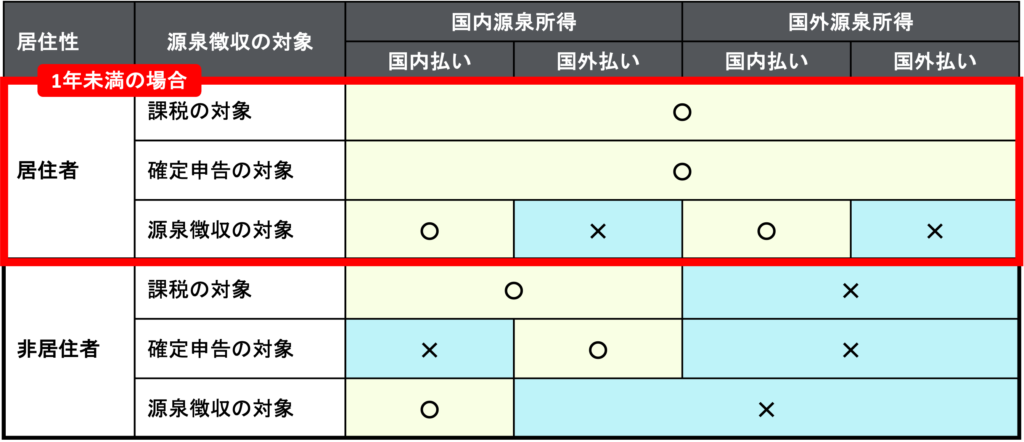
なお、出向先現地で申告・納税が必要となるかは、「短期滞在者免税」(いわゆる「183日ルール」)が適用されるかどうかで変わってきます。
短期滞在者免税が適用できる場合には海外に派遣された従業員は現地で申告・納税が不要になります。
一方、短期滞在者免税が適用できない場合には現地で申告・納税が必要となるため留意が必要です。
派遣期間が1年以上の長期の場合
派遣期間が1年以上の長期の場合、日本では原則として「非居住者」として取り扱われます。
(継続して1年以上国外に居住することが出向契約等で明らかな場合は「非居住者」として推定される)
この場合の課税関係は以下の通りです。
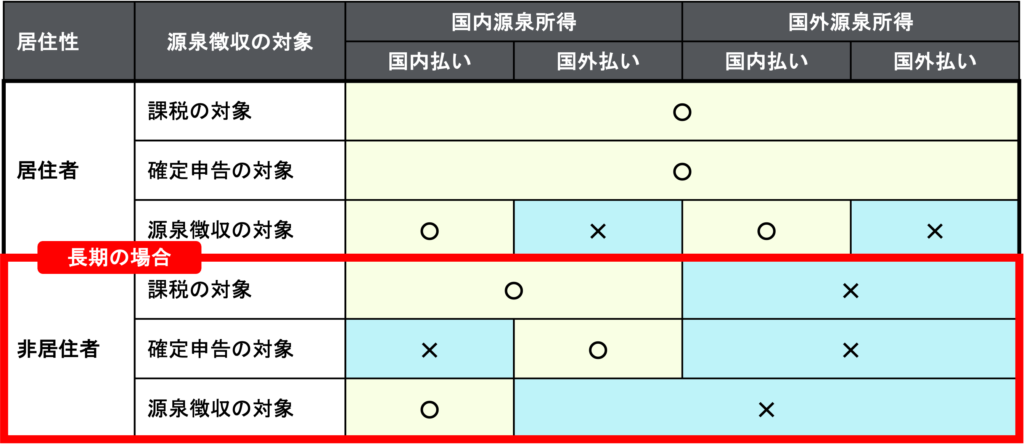
派遣期間が1年以上の長期の場合、出向先現地では一般的には申告・納税が必要となることに留意が必要です。
現地税制をしっかりと確認する必要があるが、日本の国内源泉所得(海外現地からみた国外源泉所得)も含めた全世界所得が課税対象となる可能性があり、その場合には二重課税が発生する可能性
役員の立場から見た場合
役員の場合の課税関係も基本的には従業員の場合と同様となりますが、国内源泉所得の取り扱いだけ異なる部分があるため留意が必要です。
前回記事で、国内源泉所得は日本で勤務した期間に支払われた報酬であり、出向者が海外でのみ勤務する場合は国内源泉所得はないことになる旨を説明しました。
しかし、出向者が役員の場合、この国内源泉所得の対象が以下の通り異なります。
そのため、役員が海外でのみ勤務しており日本では非居住者に該当したとしても、日本親会社からの役員報酬部分は国内源泉所得として日本で課税対象となることに留意が必要です。
この場合、役員は赴任先では居住者となるケースが多く、赴任国が全世界所得を課税対象としている場合には、日本親会社からの役員報酬部分に二重課税が発生する可能性があります。
二重課税に留意
この場合、役員は赴任先では居住者となるケースが多く、赴任国が全世界所得を課税対象としている場合には、日本親会社からの役員報酬部分に二重課税が発生する可能性があります。
この報酬は日本の国内源泉所得として日本で課税対象となる一方で、赴任先では国外源泉所得として課税対象となるためです。
二重課税が生じた場合には外国税額控除などの二重課税を排除するための手続きが必要になります。
まとめ
以上、今回は派遣される側である従業員・役員の立場から見て、海外出張や海外出向時に留意すべき税制を解説しました。
今回のポイントは以下の通りです。
- 出向契約書等で赴任期間が1年未満であることが明らかな場合は原則として日本では「居住者」として取り扱われる一方、継続して1年以上国外に居住することが明らかな場合は「非居住者」として推定される
- 派遣期間が1年未満の場合、短期滞在者免税が適用できる場合には海外に派遣された従業員は現地で申告・納税が不要になる一方、短期滞在者免税が適用できない場合には原則として現地で申告・納税が必要となる
- 出向先現地においては一般的には申告・納税が必要となることに留意が必要
- 日本親会社の役員として受領する報酬は全て国内源泉所得として扱われる
本稿は一般的な情報の提供を目的としたものであり、個別の案件についての税務上の助言ではありません。