
ケーススタディ:株式買収による海外進出 vs. 資産買収による海外進出
本稿は初出時点の制度に基づく基礎解説です。その後の税制改正により取扱いが変わっている場合があります。
この記事の内容
- 株式買収と資産買収の簡単な解説
- 買収対象会社に関連するベネフィットとリスク
- 税務上の観点からは株式買収と資産買収のどちらを選択すべきか
海外進出する場合、現地に会社を新たに作る方法の他に、現地の企業を買収する方法もあります。
それぞれの場合に税務上留意すべき事項についてはこれまでの記事で解説してきました。
現地の企業を買収する場合、一般的には株式買収を実施するケースが多いかと思いますが、資産買収を実施することも可能です。
この株式買収と資産買収ではどちらを選択すべきでしょうか?
どちらを選ぶべきかは、税務上の観点も非常に重要な検討要素となっています。
そこで、今回は現地企業を買収する場合のケーススタディーとして、株式買収と資産買収は税務上のどのような観点から選択すべきかを解説していきます。
ポイントはベネフィットを優先させるか、リスク排除を優先させるか、です。
株式買収と資産買収
株式買収とは、現地企業の株式を取得して子会社化する方法です。
一方、資産買収とは、現地企業から資産と関連する負債を取得する方法です。
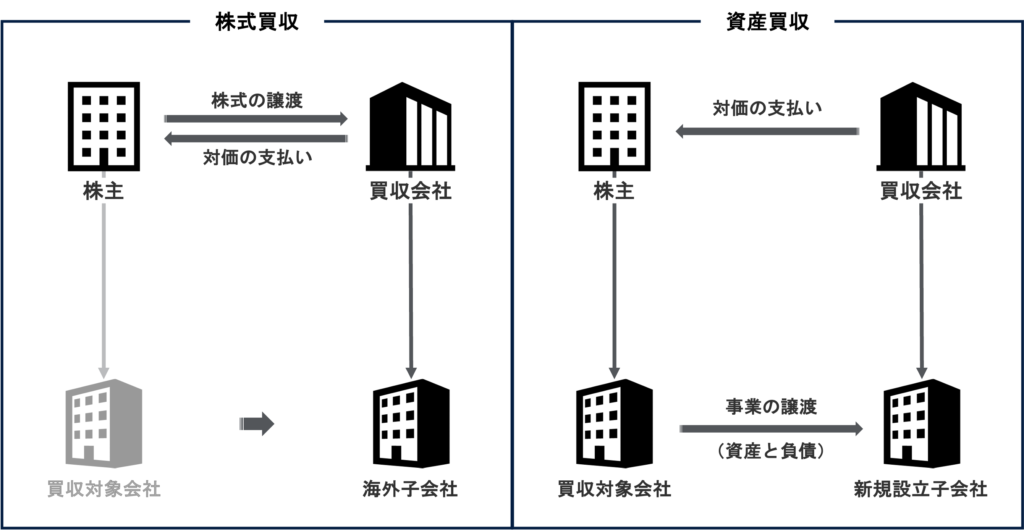
資産買収の場合、一般的には現地に新規子会社を設立した上で、その子会社が現地企業から資産と負債を買収するケースが多いかと思います。
なお、株式買収と資産買収はそれぞれ以下の特徴があります。
税務上の観点からはどちらを選択すべきか?
株式買収と資産買収について、税務上の観点からはどちらを選択すべきでしょうか?
判断のポイントは「買収対象会社のベネフィットとリスクのどちらを優先させるか?」です。
買収対象会社に関連するベネフィットとリスク
現地企業を買収する場合、以下のベネフィットとリスクが生じます。
買収対象会社のベネフィット
・対象会社が繰越欠損金を保有している
・優遇税制の適用を受けている
・多数のライセンスを有している
買収対象会社のリスク
・過去の処理を原因とする租税債務がある可能性
・追加の税金が発生するなどの税務リスクがある可能性
ベネフィットを取るかリスク排除を取るか
上記のベネフィット・リスク、そして株式買収と資産買収の特徴を踏まえると、ベネフィットを優先する場合は株式買収、リスク排除を優先する場合は資産買収を選択すべきとなります。
税務以外の観点からの判断要素
税務以外では、ビジネスの観点からと法務の観点から、それぞれ以下のような事項を検討することが多いです。
まとめ
以上、今回は現地企業を買収する場合のケーススタディーとして、株式買収と資産買収は税務上のどのような観点から選択すべきかを解説しました。
今回のポイントは以下の通りです。
- 株式買収の場合、基本的に買収対象会社が有する権利義務がそのまま引き継がれる
- 資産買収の場合、基本的に新会社としてフレッシュ・スタートとなり、全ての権利義務が引き継がれるわけではない
- 買収対象会社が繰り越し欠損金などを有している場合、それを引き継げることはベネフィットになる
- 買収対象会社が税務リスクを抱えている場合、それを引き継ぐことはリスクになる
- ベネフィットを優先させたい場合は株式買収のほうが有利となり、リスク排除を優先させたい場合は資産買収のほうが有利となる
本稿は一般的な情報の提供を目的としたものであり、個別の案件についての税務上の助言ではありません。