
主な海外進出形態と課税関係
本稿は初出時点の制度に基づく基礎解説です。その後の税制改正により取扱いが変わっている場合があります。
この記事の内容
- 海外進出時の主な進出形態の紹介
- 各進出形態別の課税関係のわかりやすい解説
- 各進出形態のメリット・デメリットのまとめ
今回からは海外ビジネスの事業フェーズ別に留意すべき国際税務について解説していきます。
例えばこれから海外に進出しようと考えている場合、税務上はどんなことを検討すべきかまとめて把握できたら便利ではないでしょうか。
今回はまず、海外進出時の最初の検討事項である、どのような形態で海外事業を始めるかについてです。
支店形態や子会社形態、駐在員事務所などの主な進出形態について、それぞれの特徴や、税務上の課税関係、メリット・デメリットについて解説していきます。
海外進出時の主な進出形態
例えば日本で販売している商品を海外展開する場合など、自らの事業を海外に展開していく際、海外に拠点を構えることを検討するかと思います。
このような海外進出時には、「駐在員事務所」、「支店」、「子会社」の何れかを設立することが想定されます。
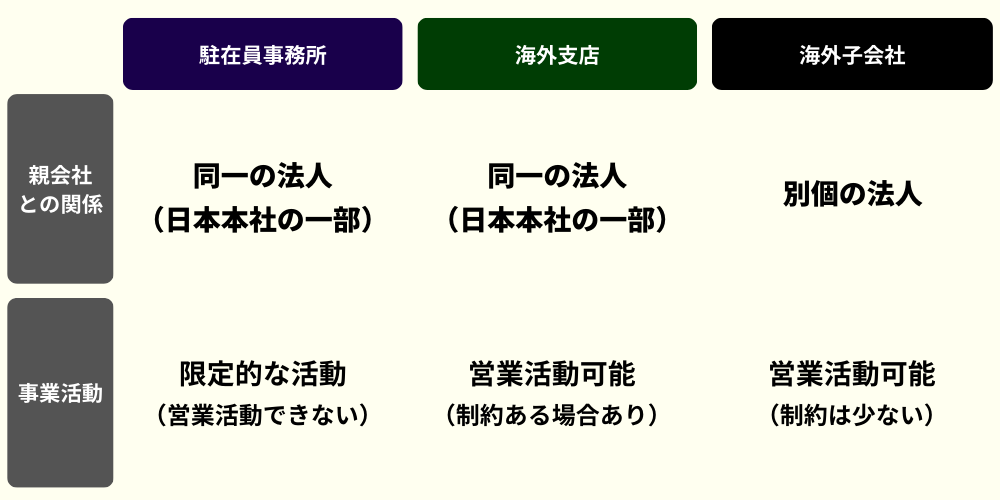
各進出形態別の課税関係
税務の観点からは、海外進出時の形態によって課税方法が異なり、最終的な税負担に差が出る可能性があります。
そのため、海外進出の際は、進出先の市場規模や経済環境等のみならず、税務上の影響についても検討することが重要となります。
以下は形態別の課税関係となりますので、違いに着目しながら確認してみて下さい。
駐在員事務所の場合の課税関係
駐在員事務所は日本本社と同一の法人として取り扱われ、営業活動を行わないため収益は発生しませんが、それ以外の活動のためのコストは発生します。
これを踏まえて駐在員事務所について覚えておくべき課税関係は以下の通りです。
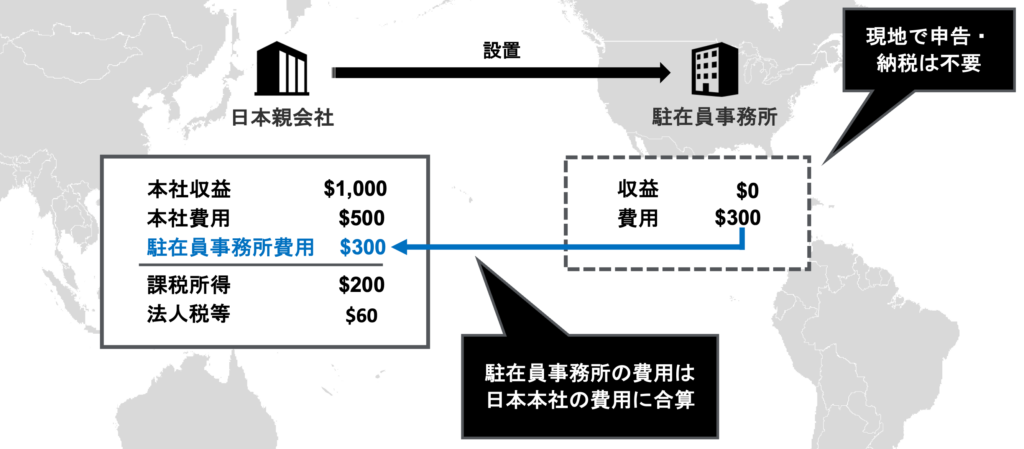
なお、一般的にはPEに該当しないと記載しましたが、これは駐在員事務所の活動が営業活動以外の最低限の活動に限定されていることを根拠としています。
この前提が変わると駐在員事務所もPEに該当する可能性があり、その場合は現地で申告・納税が必要となることに留意が必要です。
海外支店の場合の課税関係
支店は駐在員事務所と同様に日本本社と同一の法人として取り扱われる一方で、営業活動を行うことができるため、コストだけではなく収益も発生します。
これを踏まえて海外支店について覚えておくべき課税関係は以下の通りです。
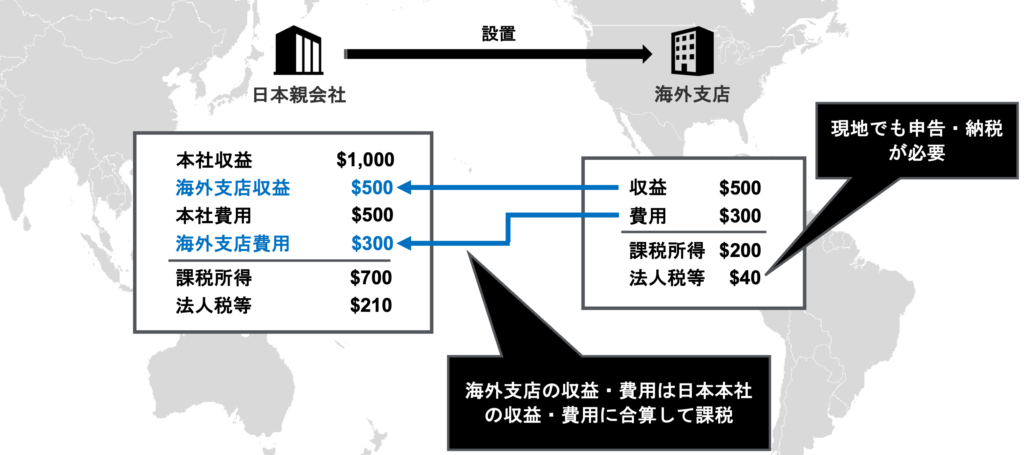
海外支店の形態の場合、支店で発生した収益・費用は日本でも課税され、現地でも課税されるため二重課税が発生します。
この二重課税は外国税額控除により排除が可能です。
また、海外支店の所得がマイナスとなっている場合は日本親会社の利益と相殺することも可能です。
海外子会社の場合の課税関係
子会社は駐在員事務所や支店とは異なり、日本本社と別個の法人として取り扱われ、支店と同様に収益や費用が発生します。
これを踏まえて海外支店について覚えておくべき課税関係は以下の通りです。
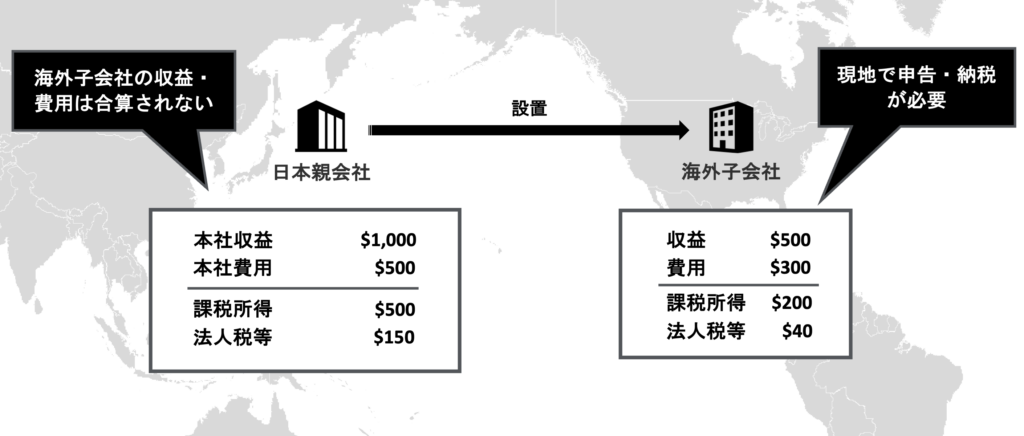
海外子会社形態の場合、海外子会社は別個の法人としてその所得は現地でのみ課税対象となり、原則として日本では課税対象とならないため、二重課税は発生しません。
ただし、子会社形態の場合はタックス・ヘイブン対策税制と配当による利益還流に留意が必要です。
まとめ
以上、今回は海外進出時の主な進出形態である駐在員事務所、支店、子会社について、それぞれの特徴や課税関係を解説しました。
最後に、駐在員事務所、支店、子会社のそれぞれのメリット・デメリットをまとめておきます。
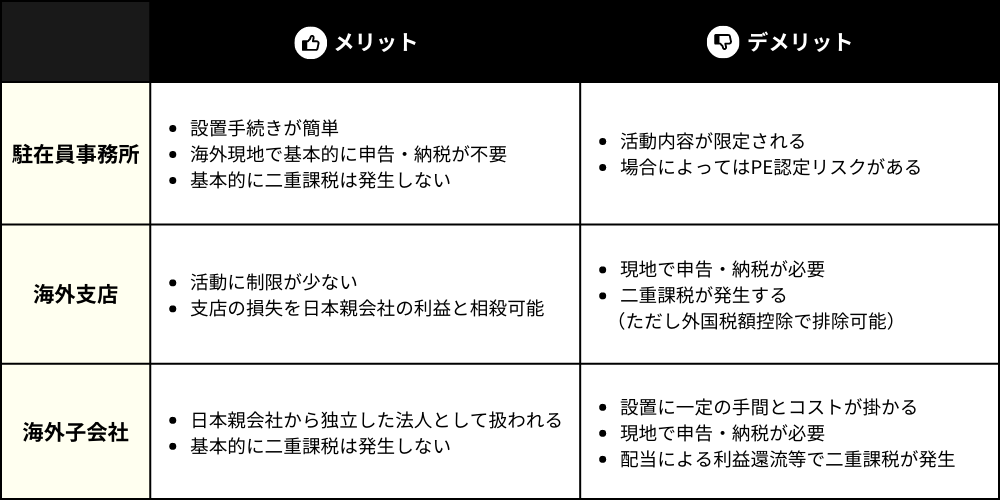
なお、これはあくまでも税務上の一般論であり、実際のメリット・デメリットは各社の状況や事業の内容、進出国の法制度等によって異なってくることにご留意下さい。
本稿は一般的な情報の提供を目的としたものであり、個別の案件についての税務上の助言ではありません。