
控除対象と控除限度額の算定方法
本稿は初出時点の制度に基づく基礎解説です。その後の税制改正により取扱いが変わっている場合があります。
この記事の内容
- 外国税額控除の適用対象となる外国法人税の解説
- 外国税額控除の適用対象・適用対象外となる外国法人税の例示
- 外国税額控除の控除限度額の算定方法のわかりやすい解説
前回記事で「外国税額控除」の全体像を示したので、今回は外国税額控除制度のより詳細について解説します。
具体的には、海外で支払った税金のうちどのようなものが実際に外国税額控除を適用できるのかや、海外で支払った税金は実際にどこまで日本の税金から控除できるのかです。
海外で支払った税金であっても、必ずしも外国税額控除が適用できない場合もあるため、グループ全体の税負担をしっかり検討するためにも、今回の記事は必見です。
外国税額控除の対象となる外国法人税
外国税額控除の対象となる外国法人税は、「控除対象外国法人税の額」と呼ばれます。
外国税額控除の対象となる外国法人税(=「控除対象外国法人税の額」)は、日本の法人税に相当する租税であって、外国の法令に基づき外国またはその地方公共団体により「所得を課税標準として」課される税
この「控除対象外国法人税の額」の定義においては、「所得を課税標準として」という点に注意が必要です。
つまり、ざっくり言うと海外で課された法人税が外国税額控除の対象となりますが、その全てに適用できるわけではないため、どの外国法人税が控除の対象となるかをまずは見極める必要があります。
(1)対象となる「外国法人税」を特定する
実際に「外国法人税」に含まれるものの例示は以下の通りです。
少し難しそうな言葉が並んでおり理解が進まない部分もあるかと思いますが、全てに「所得」という言葉と、「課税標準として」という言葉が入っていることに着目して頂ければと思います。
一方で「外国法人税」に含まれないものの例示は以下となります。
なお、これらはあくまでも例示列挙であり、これらに限られないことに留意
(2)対象の「外国法人税」のうち、適用対象外となる部分を除く
さらに、「外国法人税」であったとしても、外国税額控除の対象から除かれる部分があります。
対象の「外国法人税」から以下のもの除いた部分が、最終的に「控除対象外国法人税の額」となります。
様々なものが例示列挙されていますが、ポイントはそもそも二重課税を生じさせない外国法人税や、既に別の税制で負担が軽減されている外国法人税については外国税額控除の対象にはならないとうことです。
外国税額控除の趣旨が二重課税の緩和・排除にあることを考えると、すんなり理解できるかと思います。
なお、「所得に対する負担が高率な部分の金額」はイメージしにくいかと思いますので、簡単に補足します。
これは、日本の税率を超える部分についてまで外国法人税の控除を認め、安易に日本の税収を犠牲にしないようにするためです。
例えば、日本で35%、海外で40%課税された場合にその全額の控除を認めてしまうと、日本で負担した税額を超えて控除されてしまうことが背景にある
控除限度額の算定方法
外国税額控除により法人税の額から控除できる金額は、以下の何れか少ない金額とされています。
控除限度額の算定方法
控除限度額は以下の算式により算定します。
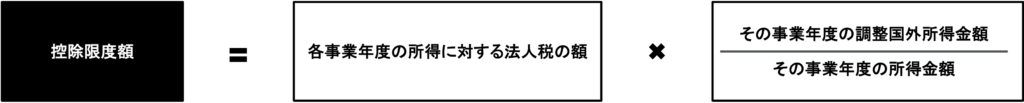
この算式は「日本での納税額のうち国外源泉所得に対応する部分」を計算している言え、控除できるのは二重課税が発生している部分までに限定していると言えます。
外国税額控除の控除限度額に関する留意事項
その他、外国税額控除による控除について押さえておくべきポイントは以下となります。
まとめ
以上、今回は「外国税額控除」の具体的な対象となる外国法人税と、「外国税額控除」の控除限度額について解説しました。
今回のポイント以下の通りです。
- 海外で所得を課税標準として課された税金が基本的に外国税額控除となり、それ以外の税金は対象外
- 「控除対象外国法人税の額」は、対象となる外国法人税から適用対象外となるものを除くことで算定
- 日本で税金が課されない国外所得に対する外国法人税や、外国法人税の負担が高率な部分(課税標準額の35%を超えて課される税額)については外国税額控除の対象から除かれる
- 外国税額控除により法人税の額から控除できる金額は、「控除対象外国法人税の額」と「控除限度額」のいずれか少ない金額
- 控除限度額は日本での納税額のうち国外源泉所得に対応する部分を国外所得の割合から算出する
- 限度額を上回った場合の超過額、下回った場合の余裕額は将来3年にわたり
本稿は一般的な情報の提供を目的としたものであり、個別の案件についての税務上の助言ではありません。