
移転価格のリスクマネジメント
本稿は初出時点の制度に基づく基礎解説です。その後の税制改正により取扱いが変わっている場合があります。
この記事の内容
- 移転価格税制への対策はリスク把握から始まる
- 移転価格のリスクに対する事前の対応方法と事後の対応方法
- APAによる移転価格リスクへの対策
移転価格税制により指摘を受けてしまった場合は二重課税により税金を通常より多く取られてしまい、せっかく得た利益が減ってしまうことを意味するため、経営上は絶対に避けたいものかと思います。
一方で、移転価格税制への対応は多大な労力と時間が必要となります。
そのため、移転価格に関する効果的なリスクマネジメントを行うことは非常に重要であり、海外ビジネスの担当者や海外ビジネスを行う経営者は対応方法をしっかり把握していくことが必要になります。
移転価格税制への対策はリスクの大きさの把握から
移転価格税制への対策を練るにあたっては、まずは移転価格リスクの大きさを事前にしっかり把握し、リスクに応じた対応策を練ることが重要となります。
具体的なリスク把握方法として、どのような会社が移転価格調査のターゲットとなりやすいかを予想することで、リスクの大きさを判定することが可能です。
例えば以下のような場合は日本親会社側の移転価格リスクが大きい可能性があります。
相手国の移転価格税制にも留意が必要
移転価格税制に対する対策を練る際は、日本の移転価格税制のみならず、取引のある海外子会社の所在国の移転価格税制も考慮に入れる必要があります。
移転価格の問題はいわば国家間の税金の取り合いであり、日本の税務当局から見れば問題ない場合でも、海外の税務当局から見れば問題になるケースは往々にしてあります。
移転価格税制へのリスクマネジメント
リスクの大きさを把握した上で、具体的な移転価格税制対策に入っていきます。
移転価格税制へのリスクマネジメントとしては、大きく分けて事前の対応と事後の対応があります。
以下、それぞれについて簡単に紹介します。
事前のリスクマネジメント:適切な取引価格の決定
移転価格税制で指摘を受けないようにするためには、海外子会社との取引における取引価格を、税務当局が納得する価格に設定する必要があります。
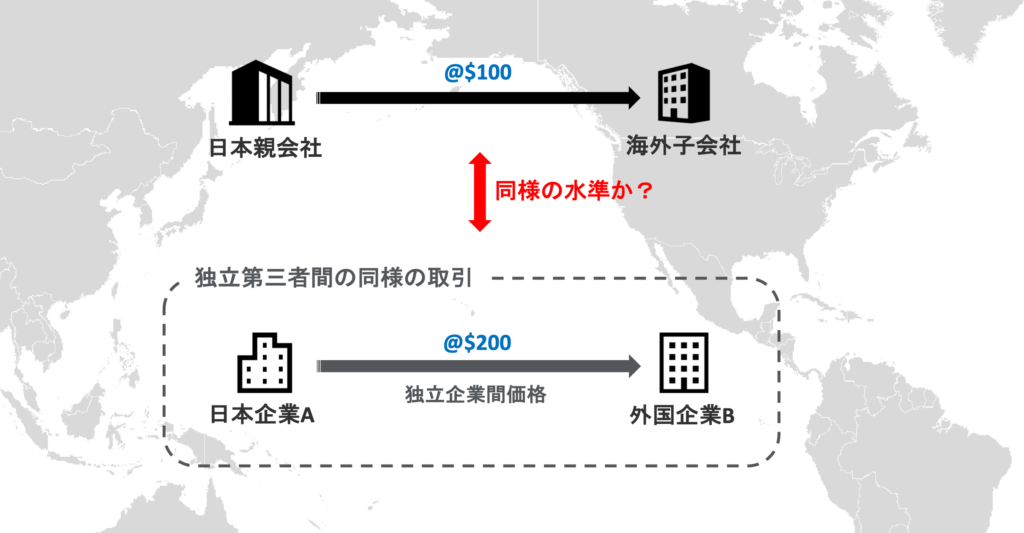
そして税務当局が納得する価格が「独立企業間価格」です。
つまり、子会社との取引価格を、全く関係のない第三者が同様の取引を実施する場合に使われるであろう取引価格と比較することにより、子会社との取引価格の妥当性を評価しているのです。
下の例では、海外子会社との取引価格$100は、独立第三者である日本企業Aと外国企業Bの取引価格$200と比較して著しく低いため、税務当局に指摘される可能性が高いです。
移転価格で指摘を受けないためには「独立企業間価格」を参考にすればいいということはわかったかと思いますが、この「独立企業間価格」は具体的にどのように算定すればいいのでしょうか?
日本においては、「独立企業間価格」の算定方法として6つの方法が規定されており、それぞれの状況に応じて最適な方法を選択する必要があります。
なお、この「独立企業間価格」というものに正解はなく、あくまでも一定の仮定に基づいて算定される仮定の価格である点には留意が必要
事後のリスクマネジメント:移転価格文書の作成
移転価格のリスクマネジメントとしては、事前のリスクマネジメントである海外子会社との取引における適切な価格の設定だけでは十分ではありません。
もう一つ重要なのが、事後のリスクマネジメントとして行われる「移転価格文書」の作成です。
海外子会社と取引を行う日本企業は基本的にこの資料を作成することが制度上求められていますが、企業自身にとっても移転価格文書は自身を守るためにも重要な資料となります。
これは、万が一移転価格で疑いを掛けられた場合でも、しっかりと作成された移転価格文書は税務当局への対抗手段となり得るからです。
APAとは?
移転価格リスクを事前に回避するための手段として、APAというものがあります。
このAPAは、企業・税務当局双方にとってメリットがある制度となっています。
企業にとってのメリット
海外子会社との取引開始時に税務当局の見解を確認できるため移転価格リスクの排除が可能
税務当局にとってのメリット
事前確認で対応することで税務コストを削減できる可能性がある
なお、APAを申請する場合、相互協議という制度を使い、取引相手国の税務当局も巻き込んで確認を行う二国間APAの形をとることが一般的です。
これを実施することで日本のみではなく、海外子会社側の移転価格リスクも排除することが可能となります。
まとめ
今回は移転価格のリスクに関するマネジメント方法について解説しました。
以下が今回のポイントとなります。
- 移転価格で指摘を受けてしまうと、二重課税を発生させるのみならず、追加課税額が大きくなる可能性があることや、解決までのハードルが高いことからリスクは高く、リスクマネジメントが重要になる
- 移転価格リスクの大きさをまずは把握することが重要
- 移転価格のリスクマネジメント方法としては事前の対応として適切な取引価格の決定、事後の対応として適切な移転価格文書の作成がある
- 移転価格リスクを排除するために、APAによって事前に企業間独立取引の適切性を確認することもできる
本稿は一般的な情報の提供を目的としたものであり、個別の案件についての税務上の助言ではありません。