
受動的所得の合算課税
本稿は初出時点の制度に基づく基礎解説です。その後の税制改正により取扱いが変わっている場合があります。
この記事の内容
- 受動的所得の合算課税の概要の解説
- 受動的所得の範囲
- 受動的所得の合算課税対象金額の算定方法のわかりやすい解説
特定外国関係会社(ペーパー・カンパニー等)には該当しないが、租税負担割合が20%未満の場合、経済活動基準を充足すると「会社単位の合算課税」ではなく、「受動的所得の合算課税」の対象になります。
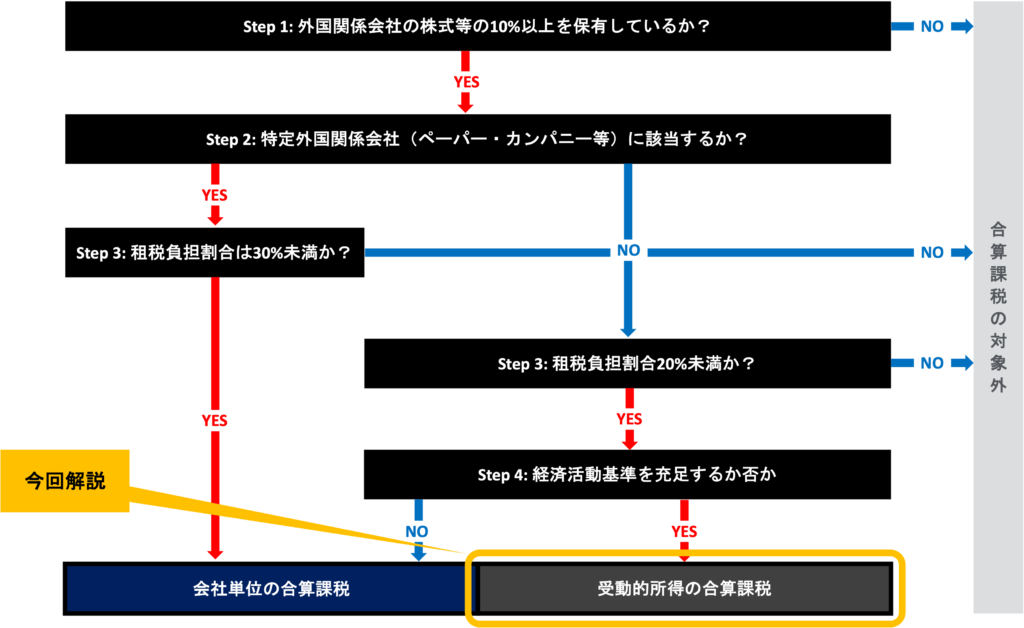
今回はこの「受動的所得の合算課税」について詳しく解説していきます。
受動的所得の合算課税の趣旨
外国関係会社が低税率国で受動的所得を得ている場合には、経済活動基準を充足したとしても、その受動的所得は部分的に合算課税の対象になります。
このような受動的所得を発生させる活動は基本的にどこでも行えると考えられ、わざわざ低税率国で実施する経済的合理性は乏しいと考えられるためです。
例えば、海外子会社を低税率国に立ち上げ実体あるビジネスを実施している場合、経済活動基準を充足する限りはこの海外子会社は租税回避目的とは考えられないため、会社単位の合算課税からは対象外となります。
しかし、このような場合でも、元々日本親会社がサイドビジネスとして実施していた株式運用をこの海外子会社に移転させた場合、株式運用から生じる利益に対する税金を節約することが可能となってしまいます。
このような租税回避行為を規制するため、受動的所得の合算課税制度が導入されているのです。
受動的所得の範囲
以下はタックス・ヘイブン対策税制上挙げられている受動的所得です。
この受動的所得から直接費用や譲渡原価などを控除した後の純額が合算課税の対象となります。
なお、持分割合が25%以上の場合は除外されたり、銀行業等の金融業を営んでいる場合は一定の所得が除かれる特例もあるため、実際に適用する際は注意が必要です。
限定列挙の形にはなっているが、列挙された所得には該当しないものの租税回避目的が疑われる所得を広く拾うための項目も用意されている
合算課税金額の算出
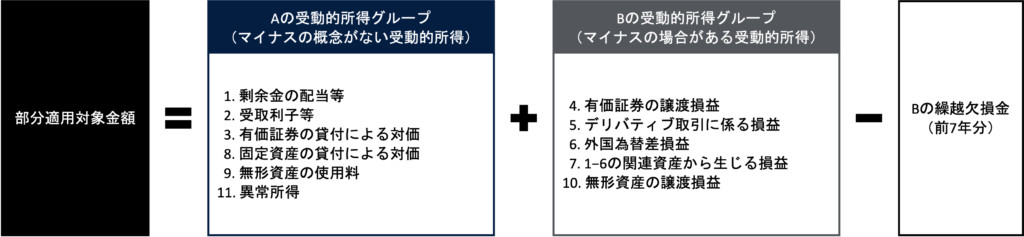
上記の受動的所得を合計した金額は「部分適用対象金額」と呼ばれます。
「受動的所得の合算課税」における合算課税金額は、この「部分適用対象金額」に「請求権勘案保有株式等割合」を乗じることで算出します。
但し、この「部分適用対象金額」は受動的所得を単純合算した金額とはならない場合があるため、算定する際には少し注意が必要です。
部分適用対象金額の算定
部分適用対象金額を算出する場合、まず上記の受動的所得を「A:マイナスの概念がない受動的所得グループ」と「B:マイナスの場合がある受動的所得グループ」にグループ分けします。
そして、このAの受動的所得グループの合計額とBの受動的所得グループの合計額を合算した金額が部分適用対象金額となります。
まとめ
今回は租税負担割合が20%未満だが経済活動基準を充足する場合の「受動的所得の合算課税」について解説しました。
今回のポイントは以下の通りです。
- 受動的所得とは株式や債券の運用など、、自ら積極的に活動しなくても得ることができる所得のこと
- このような受動的所得を低税率国の海外子会社に移転し租税を回避することを規制するための制度
- 受動的所得として11個の項目が列挙されているが、資産等の裏付けがない所得は異常所得として対象になる
- 合算かぜい金額は受動的所得を合計した金額である「部分適用対象金額」に「請求権勘案保有株式等割合」を乗じることで算出
- マイナスの概念がない受動的所得グループとマイナスになり得る受動的所得グループは相殺できないが、マイナスになり得る受動的所得グループの欠損金は翌期以降7年間繰り越せる
本稿は一般的な情報の提供を目的としたものであり、個別の案件についての税務上の助言ではありません。