
合算課税対象金額の算定
本稿は初出時点の制度に基づく基礎解説です。その後の税制改正により取扱いが変わっている場合があります。
この記事の内容
- 会社単位の合算課税対象金額の概要の解説
- 合算課税対象金額の全体像のわかりやすい解説(フローチャート付き!)
- 合算課税対象金額算定の個々のステップの詳細な解説
今回は実際にタックス・ヘイブン対策税制の適用対象となってしまった場合、合算課税の対象となる金額はどのように算定されるかを解説していきます。
「会社単位の合算課税」の対象となった場合、日本親会社の所得に合算する金額は、基本的には外国関係会社の所得に一定の調整を加えることにより計算されます。
実際の算定は税理士に依頼するかと思うので、深入りする必要はないですが、算定方法についてはざっくりイメージできるようになって頂ければと思います。
算定の全体の流れ
「会社単位の合算課税」の対象となる場合、外国関係会社の所得を日本親会社の所得に合算し、その合算所得に日本の税率を乗じることで最終的に税額を計算していきます。
この合算すべき外国関係会社の所得は「課税対象金額」と呼ばれ、具体的には以下の流れで算定していきます。
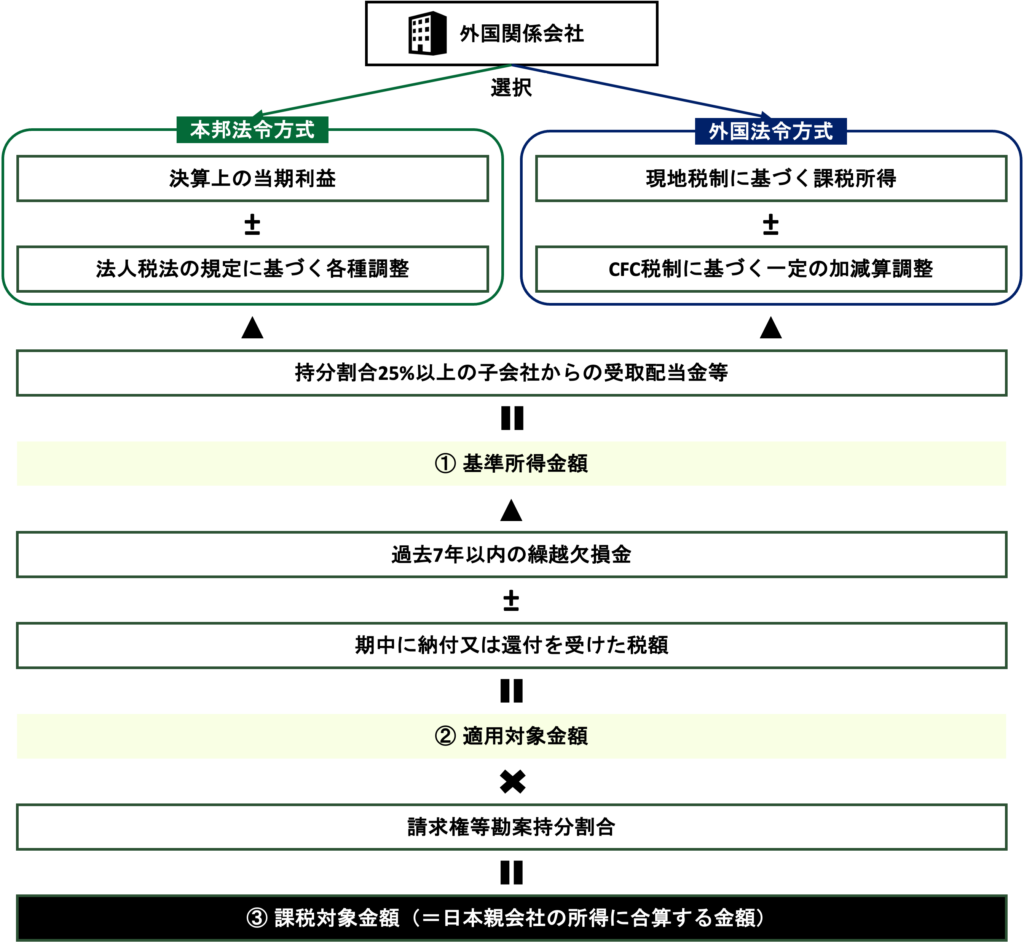
STEP 1:基準所得金額の算定
まずは外国関係会社の決算数値をベースに「基準所得金額」を算定します。
「基準所得金額」の算定方法は、①日本の法令に基づいて算定する方法と、②外国関係会社の現地法令に基づいて算定する方法の二通りあり、いずれかを選択できるようになっています(原則として継続適用する必要あり)。
① 日本の法令に基づく場合
日本の法令に基づく場合、原則として日本の法人税法規定を準用して課税所得計算を行い、そこから25%以上の持分を保有する子会社からの受取配当金等を控除することで「基準所得金額」を算定します。
法人税法を準用するのため、決算上の当期純利益に、評価損益の否認や交際費等の損金不算入、未確定債務の否認等を行うことで課税所得を計算します。
厳密に計算することができるというメリット
煩雑で手間がかかるのはデメリット
② 外国法令に基づく場合
外国法令に基づいて算定する方法の場合、現地の税法に従って計算された課税所得を基礎として、下記に限定列挙された項目を調整することで算定します。
日本の法令に基づく方法に比べて簡単であるというメリット
調整できる項目が限定列挙されてしまっているため、場合によっては合算すべき所得が大きくなってしまい、結果として税金も日本の法令に基づく方法に比べて多くなってしまう可能性がある
② 適用対象金額の算定
基準所得金額を算定したら、今度はその金額をベースに適用対象金額を算定します。
具体的には、
- ①の基準所得金額から過去7年以内の繰越欠損金を控除し、
- さらに対象事業年度において納付した法人所得税を控除(還付の場合は加算)
した金額が②適用対象金額になります。
③ 課税対象金額の算定
最後に、②適用対象金額に「請求権勘案保有株式等割合」を乗じることで課税対象金額を算定します。
種類株や優先株等の発行がない限りは原則として普通株の持分割合が「請求権等勘案保有株式等割合」になり、実質支配関係がある場合は100%になる
そして、算出した課税対象金額は最終的に日本親会社の所得に合算され、その合算された所得に基づいて最終的な税金が算出されるという流れになります。
まとめ
今回はタックス・ヘイブン対策税制の適用対象となってしまった場合の、合算課税の対象となる金額の算出方法について解説しました。
今回のポイントは以下の通りです。
- まずは①基準所得金額を算出し、それをベースに②適用対象金額を算出した上で、最後に②適用対象金額に請求権勘案保有株式等割合を乗じることで③課税対象金額を算出する
- ①基準所得金額は日本法令に基づく方法と外国法令に基づく方法があり、日本法令に基づく方法のほうが厳密ではあるが手間は係る(逆に外国法令の調整項目は限定列挙のため場合によっては不利になる)
- ②適用対象金額は①基準所得金額から繰越欠損金を控除し、当期納付(還付)税金を控除(加算)することで算定する
- 請求権等勘案保有株式等割合は配当を受領できる権利割合に基づくものであり、直接・間接保有割合を合計する
本稿は一般的な情報の提供を目的としたものであり、個別の案件についての税務上の助言ではありません。