
中間持株会社:現物出資による設立
本稿は初出時点の制度に基づく基礎解説です。その後の税制改正により取扱いが変わっている場合があります。
この記事の内容
- 現物出資による中間持株会社設立のイメージ
- 中間持株会社を設立するために現物出資を行った場合の日本親会社に対する課税関係
- その他現物出資を行う際に留意すべき税制
今回は中間持株会社を現物出資で設立する場合の課税関係についてです。
海外事業が拡大して海外子会社の数も増えてくると、経営の現地化や経営の効率化を目的として、特定の地域の子会社を束ねる立場としての地域統括持株会社(中間持株会社)の設立を検討するケースがあります。
中間持株会社を設立する方法としては、大きく①株式譲渡による場合と、②現物出資による場合の2パターンあります。
前回は①株式譲渡で中間持株会社を設立する場合の課税関係について解説したので、今回は②現物出資で中間持株会社を設立する場合の課税関係について解説していきます。
現物出資による設立のイメージ
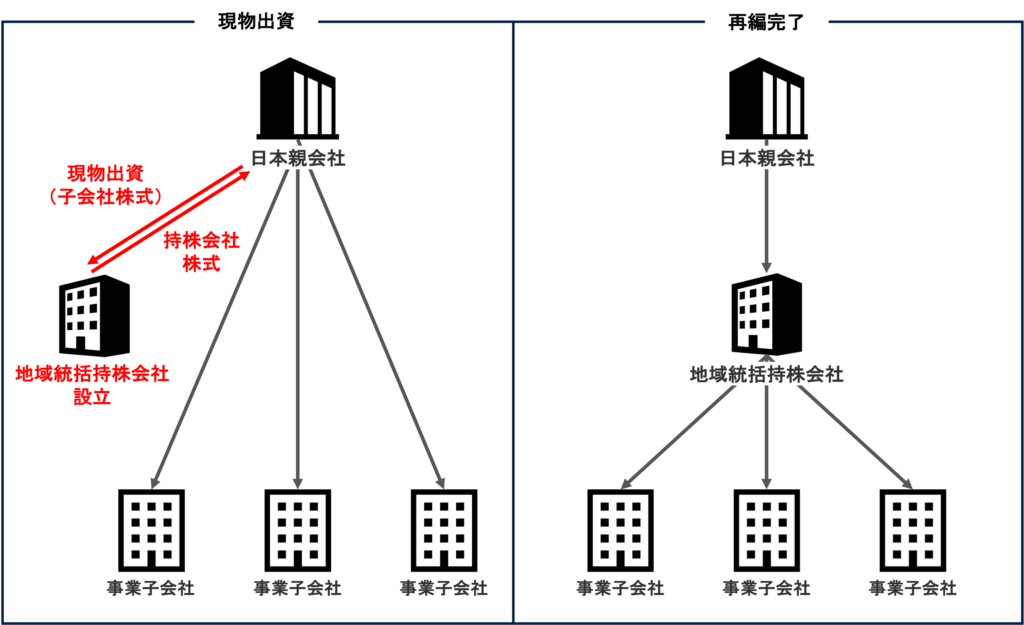
中間持株会社を設立する方法として、中間持株会社に事業子会社の株式を現物出資する方法が考えられます。
この場合、中間持株会社は日本親会社に株式を発行し、日本親会社は現金出資に代えて事業子会社の株式を中間持株会社に現物出資します。
譲り渡す側である日本親会社に対する課税関係
現物出資の場合も、株式譲渡による方法の場合と同様に、日本での課税関係と事業子会社所在国の課税関係について考える必要があります。
日本における課税は税制適格か税制非適格かで異なる
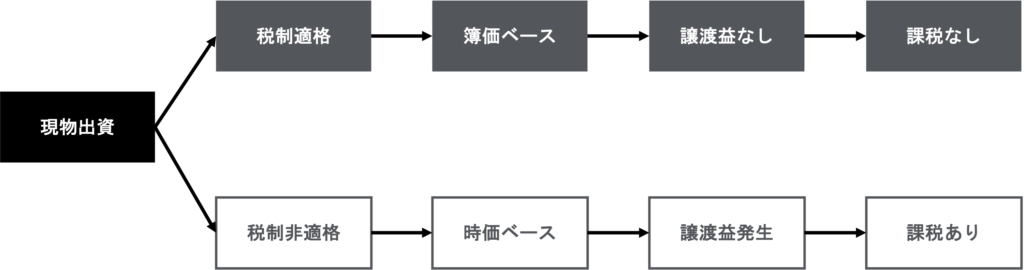
現物出資の場合、その現物出資が「税制適格」である場合には簿価ベースで取引が行われたものとして取り扱われる一方、「税制非適格」である場合には時価で取引が行われたものとして取り扱われます。
そのため、税制非適格である場合には株式譲渡の場合と同様に譲渡益に対して課税が発生しますが、税制適格である場合には譲渡益が発生しないため課税も発生しません。
海外の100%子会社に対する現物出資が税務上が税務上適格として取り扱われるための要件は以下の通りです。
例えば、海外子会社を統括する地域統括持株会社を現物出資で新たに設立する場合、現物出資する資産が子会社株式のみであり、中間持株会社からも株式のみが発行される限りはこの「税制適格」を満たす可能性が高いと言えます。
なお、現物出資する資産に株式以外の例えば貸付債権等も含まれる場合には、「税制非適格」として取り扱われることに留意
事業子会社所在国での課税関係は株式譲渡の場合と基本的に同じ
現物出資の場合の事業子会社所在国での課税関係は、株式譲渡の場合と基本的に同様です。
但し、以下のようなケースもあるため、租税条約の確認は重要です。
その他の課税関係
中間持株会社や事業子会社に対する課税関係に関する留意事項は株式譲渡の場合と基本的に同様です。
以下は株式譲渡の場合の記事の内容の再掲になります。
株式譲渡の場合と現物出資の場合の比較まとめ
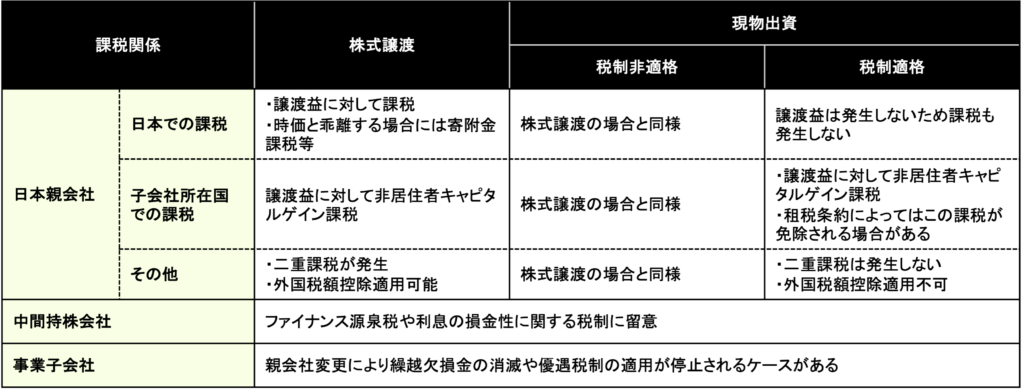
最後に地域統括持株会社設立を株式譲渡により行った場合と現物出資により行った場合の違いと共通点をまとめておきます。
まとめ
以上、今回は現物出資で中間持株会社を設立する場合の課税関係について解説しました。今回のポイントは以下の通りです。
- 現物出資が税制適格の場合には譲渡益は発生せず課税も生じない
- 中間持株会社設立の際は子会社株式の現物出資であり、持株会社からも株式のみが発行される限りは税制適格に該当する可能性が高い
- 税制適格の場合は二重課税は発生せず、外国税額控除は利用できない
- 現物出資が税制非適格の場合の課税関係は基本的に株式譲渡の場合と同様
本稿は一般的な情報の提供を目的としたものであり、個別の案件についての税務上の助言ではありません。