
中間持株会社:株式譲渡による設立
本稿は初出時点の制度に基づく基礎解説です。その後の税制改正により取扱いが変わっている場合があります。
この記事の内容
- 株式譲渡による中間持株会社設立のイメージ
- 中間持株会社を設立するために株式譲渡を行った場合の日本親会社に対する課税関係
- その他株式譲渡を行う際に留意すべき税制
今回は中間持株会社を株式譲渡で設立する場合の課税関係についてです。
海外事業が拡大して海外子会社の数も増えてくると、経営の現地化や経営の効率化を目的として、特定の地域の子会社を束ねる立場としての地域統括持株会社(中間持株会社)の設立を検討するケースがあります。
中間持株会社を設立する方法としては、大きく以下の2パターンあります。
今回はまず①株式譲渡で中間持株会社を設立する場合の課税関係について解説していきます。
株式譲渡による設立のイメージ
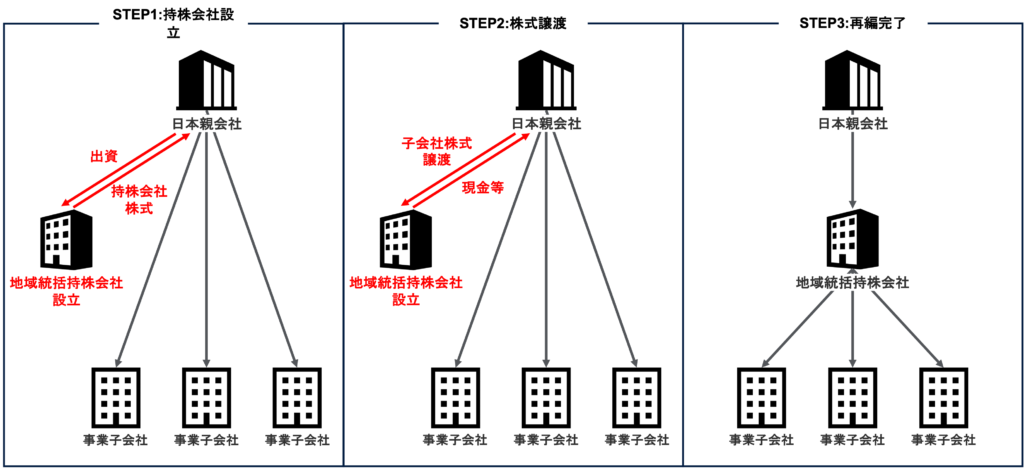
中間持株会社を設立する方法として、中間持株会社に事業子会社の株式を譲渡する方法が考えられます。
この場合、中間持株会社は現金出資により設立し、中間持株会社はその出資を受けた現金や追加の借入を原資に、親会社から事業子会社の株式を現金等を支払うことで購入します。
譲り渡す側である日本親会社に対する課税関係
株式譲渡による方法の場合、日本親会社では事業子会社の株式を中間持株会社に売却することで現金等による対価の支払い受け、譲渡益が発生するケースがあるかと思います。
譲渡益に対する日本での課税
中間持株会社に対する事業子会社株式の売却により譲渡益が発生した場合には、日本では他の株式譲渡取引と同様に譲渡益に対する課税が発生します。
なお、自社の子会社との取引となるため、価格がコントロールしやすい状況にあるかと思いますが、譲渡価格が時価と乖離する場合には、寄附金課税や受贈益課税といった問題が生じる可能性があることにも留意が必要です。
譲渡益に対する事業子会社所在国での課税
事業子会社がある国での譲渡益に対する課税は、一般に「非居住者キャピタルゲイン課税」と呼ばれます。
このような非居住者キャピタルゲイン課税の具体的な計算方法や税率は国によって異なるため事前の確認が重要です。
なお、事業子会社所在国で非居住者キャピタルゲインが発生する場合、日本での譲渡益に対する課税とで二重課税が発生します。
この二重課税については基本的には外国税額控除により排除することが可能です。
その他の課税関係
上記の通り株式譲渡の場合には日本親会社に発生する譲渡益に対する課税がまずは最重要となりますが、中間持株会社や事業子会社に対する課税関係にも留意が必要です。
まとめ
以上、今回は株式譲渡で中間持株会社を設立する場合の課税関係について解説しました。
今回のポイントは以下の通りです。
- 事業子会社株式の中間持株会社への売却により譲渡益が発生した場合、日本親会社は日本でその譲渡益に対して課税される
- 日本親会社の譲渡益に対しては、日本での課税のみならず、事業子会社がある国での「非居住者キャピタルゲイン課税」が生じる場合もある
- 譲渡益に対して日本での課税も非居住者キャピタルゲイン課税も生じた場合、二重課税が発生するが、外国税額控除によりこの二重課税は排除可能
- 譲渡益に対する課税以外にも、中間持株会社に対する課税関係や事業子会社に対する課税関係の変化にも留意
本稿は一般的な情報の提供を目的としたものであり、個別の案件についての税務上の助言ではありません。