
過少資本税制とは?
本稿は初出時点の制度に基づく基礎解説です。その後の税制改正により取扱いが変わっている場合があります。
この記事の内容
- 過小資本税制の制度と趣旨のわかりやすい解説
- 日本における過小資本税制の適用判定
- 過小資本税制が適用された場合の損金不算入額の算定方法
海外子会社を設立する際や、海外子会社に融資を行う際は、どのような形で資金を提供すれば最も税負担が小さくなるかは重要な課題です。
このとき、海外子会社は資本をなるべく小さくして、借入という形で資金を調達すれば、税負担を軽減できる可能性があるため、グローバル企業にとっては是非とも活用したいスキームです。
しかし、このようなスキームを活用した過度な租税回避行為を制限するため、「過少資本税制」という制度が各国設けられています。
海外ビジネスを推進する企業が多くの場合直面する問題となるため、本記事を通して過小資本税制の概要や考え方をしっかり理解して頂ければと思います。
「過少資本税制」の概要と趣旨
まずは「過小資本税制」の概要です。
海外子会社の日本親会社からの資金調達方法としては、大きく出資と借入の2つのパターンがあります。
この2つはどちらも事業資金を賄うために行われますが、資金調達方法が違うことにより、関連して発生するコストの税務上の取り扱いが異なってきます。
そのため、例えば海外子会社の資金需要を出資の代わりに貸付で賄った場合、海外子会社では利息を損金算入することで税金を節約することができてしまいます。
このようなスキームを活用した過度な租税回避を防止するため、導入されているのが「過小資本税制」です。
なお、親会社・子会社ともに日本にある場合はこのようなスキームは問題になりません。
子会社側で損金算入される一方で、親会社では受取利息が益金算入され、結果としてグループ全体の課税額は変わらないため
日本における過小資本税制の適用判定
ここからは、どのような場合に日本で過小資本税制が適用されるかを解説していきます。
以下は日本の過少資本税制の解説となるが、海外ビジネスを行う日本企業の場合、日本の過小資本税制のみならず、海外子会社がある国の過少資本税制についても検討する必要があることに留意
日本においては、過少資本税制は以下の2要件をどちらも満たす場合に適用されます。
ここからは(a)-(e)の各定義を掘り下げ、具体的にどのような場合に適用となるかを解説していきます。
(a) 「国外支配株主等」とは?
「国外支配株主等」には以下が含まれます。
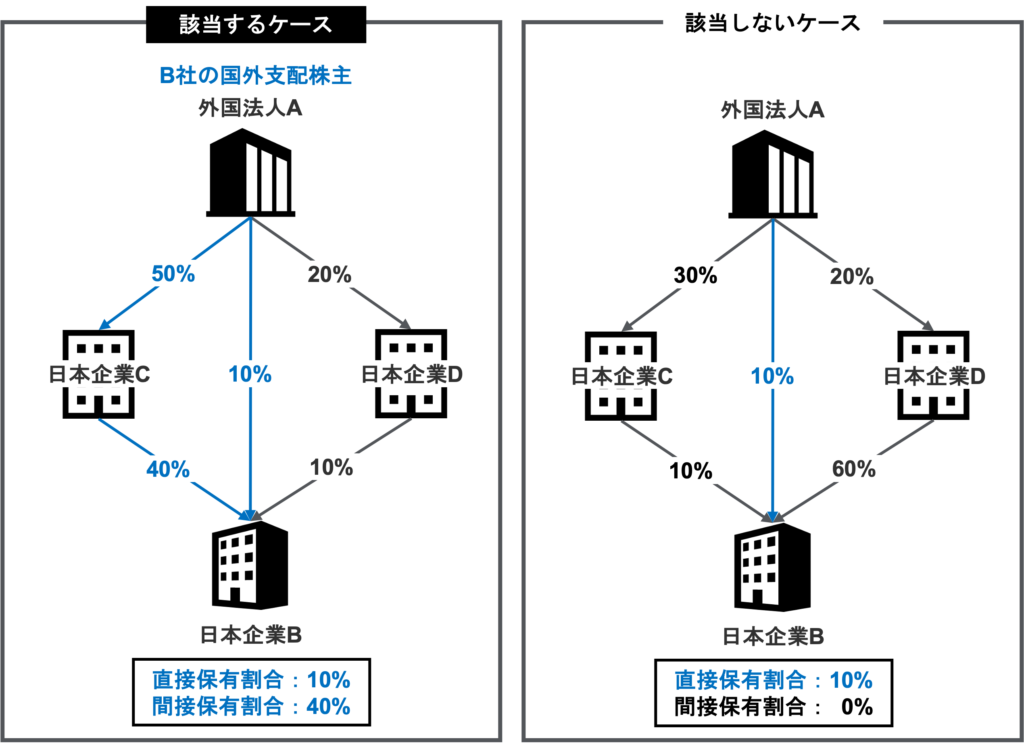
なお、下図の通り、間接保有割合は、50%以上の持分を保有する関係先を通した持分のみ判定に含める必要があることに留意して下さい。
(b) 「資金供与者等」とは?
一方、「資金供与者等」とは以下それぞれの場合における「第三者」を指します。
つまり、第三者からの融資であったとしても、海外の親会社がその第三者を通じて資金供与したと考えられる場合には、過小資本税制判定上の負債の残高に含めなければいけないということです。
ここでいう資金供与者等は国内・国外どちらにある場合も含まれることに留意
(c) 「平均負債残高」とは?
「平均負債残高」は、事業年度中の負債の帳簿価額の平均的な残高として、合理的な方法により計算した金額とされています。
この「合理的な方法により計算した金額」とは、日々の平均残高や各月末の平均残高等が含まれるが、単純に期首と期末の残高を平均したものは合理的とはされていない点に留意
(d) 「国外支配株主等の資本持分」とは?
「国外支配株主等の資本持分」は、以下の計算式により算出します。
なお、「間接保有の株式等」は子会社等(50%以上の持分割合の出資先)が保有する分の株式等を指します。
そのため、この子会社等が保有する株式等を含んで資本持分を計算しますが、間接保有分は各段階の持株割合を乗じて計算します。
先程の例であれば、日本企業Cを通じた間接保有分は20%(=50%×40%)を用いて計算する
(e) 「自己資本の額」とは?
次の3つのうち、最も大きい金額が「自己資本の額」とされています。
過小資本税制の対象となる負債の利子等
過少資本税制の対象となる負債の利子等は、負債の利子やこれに準ずるもの(手形の割引料など)、保証債務の保証料などが含まれます。
但し、日本の金融機関や外国銀行の日本支店、日本子会社・兄弟会社等からの借入に係る利子等は、日本で課税対象となるため、過少資本税制の対象外となる
損金不算入額の計算方法
上記の要件を満たした場合、過小資本税制が適用されることとなり、資本持分の3倍を超える部分に対する負債の利子については基本的には損金の額に算入されません。
この損金不算入額の算定は、「基準平均負債残高」が国外支配株主等の資本持分の3倍以下か3倍超かで異なります。
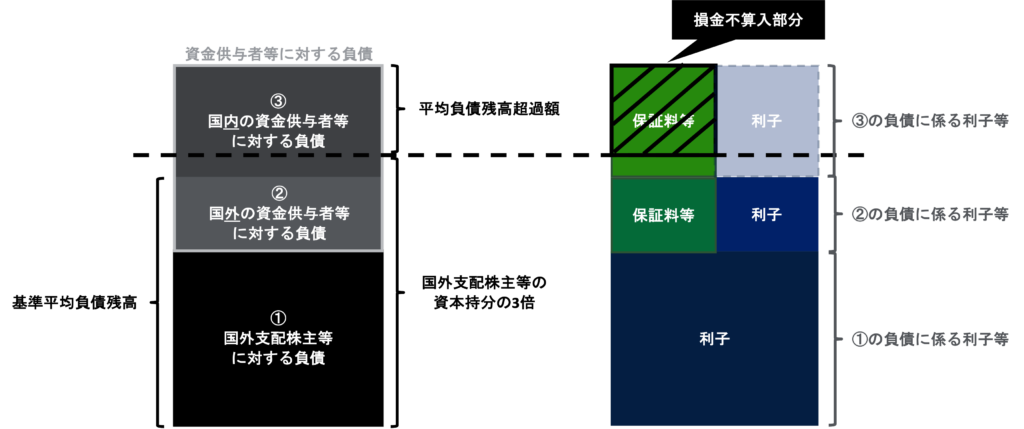
つまり、平均負債残高を以下の3段階に分け、このうち①と②のみを合計した金額が「基準平均負債残高」です。
- 国外支配株主等に対する負債
- 国外資金供与者等に対する負債
- 国内資金供与者等に対する負債
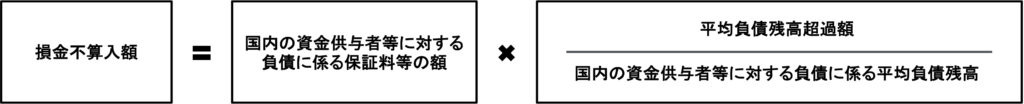
(1)「基準平均負債残高」が国外支配株主等の資本持分の3倍以下である場合
「基準平均負債残高」が国外支配株主等の資本持分の3倍以下である場合は、以下の算式により損金不算入額を算出します。
(2)「基準平均負債残高」が国外支配株主等の資本持分の3倍超である場合
一方、「基準平均負債残高」が国外支配株主等の資本持分の3倍超である場合は、以下の算式で算出します。
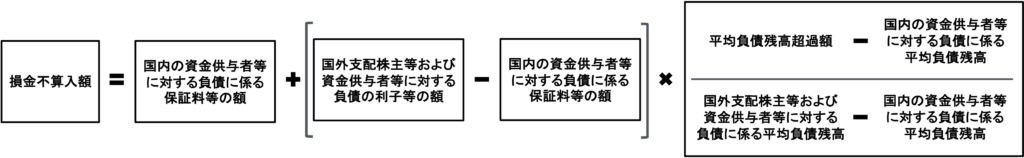
先程の計算式と比べて少し複雑になっているので、下の図をベースに先程の計算式を書き換えてみると以下のようになります。
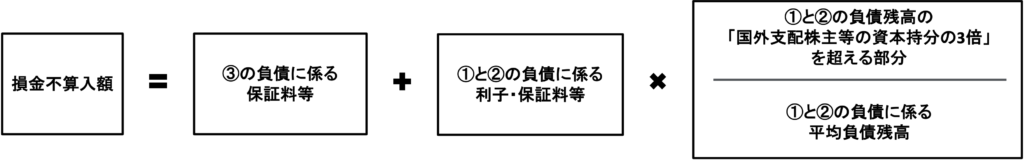
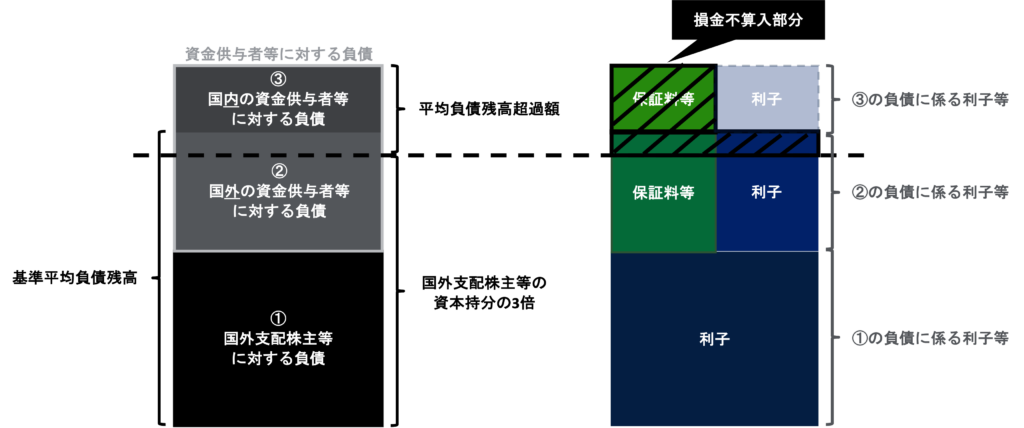
つまり、この計算式は以下の通り説明できます。
まとめ
以上、今回はグループ内融資を利用した租税回避行為を制限するためのもう一つの制度である「過少資本税制」について解説しました。
今回の記事のポイントは以下の通りです。
- 海外関係会社からのからの借入金等が自己資本の一定比(原則として3倍)を超える場合には、その超える部分に対応する支払利子等の損金算入を制限する制度
- 課税は各国ルールに基づくという国際税務の原則と資本取引か否かでの損金性の違いに着目し、海外子会社の資金調達方法を利用した過度な租税回避を防止するため、「過少資本税制」が導入されている
- 日本においては、過小資本税制の2要件をどちらも満たした場合に適用される
- 損金不算入額の算定は、「基準平均負債残高」が国外支配株主等の資本持分の3倍以下か3倍超かで異なる
本稿は一般的な情報の提供を目的としたものであり、個別の案件についての税務上の助言ではありません。