
過大支払利子税制とは?
本稿は初出時点の制度に基づく基礎解説です。その後の税制改正により取扱いが変わっている場合があります。
この記事の内容
- 過大支払利子税制の制度と趣旨のわかりやすい解説
- 過大支払利子税制が適用された場合の損金不算入額の算定方法
- 過大支払利子税制に関する留意事項
前回記事で、グループ内融資を利用することで、利息という形で所得を国間で移動させ、グループ全体の税負担を少なく出来る可能性があることを説明しました。
そのような租税回避行為を制限するための制度の一つである「過大支払利子税制」について、今回は掘り下げて解説していきたいと思います。
グループ内で貸付・借入を行うことは頻繁にあることかと思います。
今回記事で「過大支払利子税制」の存在をしっかり把握し、実際に融資を行う際は具体的にどんな点に留意しなければいけないかを理解して頂ければと思います。
「過大支払利子税制」の概要と趣旨
まずは「過大支払利子税制」の概要です。
前回記事で説明した通り、海外子会社との資金融資等を活用して企業グループ全体の税負担を軽くできる可能性があり、このような租税回避行為を制限するために設けられている制度です。
ここでの重要なポイントは「第三者・関連者への支払利子を問わず」とされており、関連者のみではなく、第三者も含まれている点です。
これは、第三者からの借入を活用することでも、税負担の圧縮ができる可能性あるためです。
このように、海外に手広く展開する企業グループにおいては、子会社等の関連者との取引のみではなく、資本関係等のない第三者からの借入を使った場合でも税負担の圧縮が可能となってしまいます。
そのため、2019年度の税制改正で第三者への支払利子も含まれることになりました。
損金不算入額の算定方法
「過大支払利子税制」による損金不算入額は、「対象純支払利子等」のうち「調整所得金額」の20%を超える部分の金額とされています。
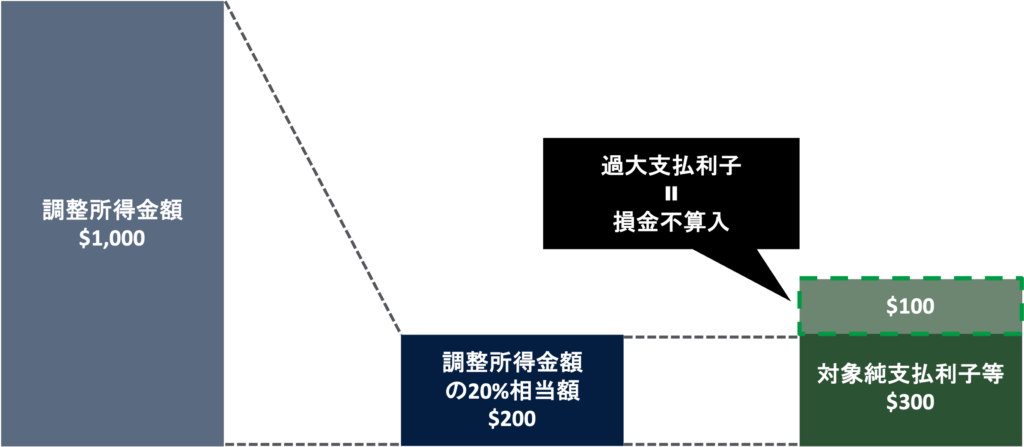
① 対象純支払利子等の額の算出
「対象純支払利子等」の額は、対象支払利子の合計額(対象支払利子等合計額)から対応する受取利子等の額(控除対象受取利子等合計額)を控除することにより算出します。

【対象支払利子等合計額】
基本的には国外に支払われる利子が対象となる。
- 利子および利子に準ずるもの
- 支払手形の割引料や、リース料の利子相当額、保証料などが含まれる
- ただし、その利子を受け取る法人の日本での課税所得に含まれる利子等は含まれない
(受け取った法人側で課税されるため) - その他、非関連者が発行した社債等に対する支払利子等、一部対象外になる支払利子もある
【控除対象受取利子等合計額】
以下の算式により算出する。
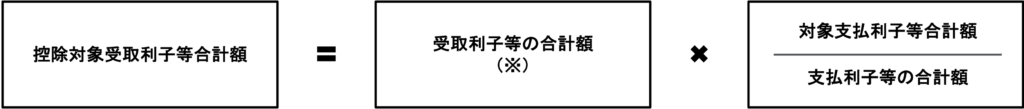
- 受取利子等の合計額(※)について、国内関連者から受ける受取利子等は基本的には除かれることに留意
(国内関連者からの利子等を必要以上に大きくし、対象純支払利子等の額を小さくできるため) - ただし、以下(a)と(b)の何れか小さい方は控除対象受取利子等に含めることが可能
(a)国内関連者からの受取利子等の額
(b)その国内関連者が国内関連者以外から受けた受取利子等の額
② 調整所得金額の算出
「調整所得金額」とは、当期の対象純支払利子等の額が過大か否かの判定の基礎となる所得水準のことです。
【調整所得金額】
当期の所得金額に、対象純支払利子等の額、益金不算入とされた受取配当、減価償却費等を加算し、その他一定の調整を行うことで算出する
その他の留意事項
「過大支払利子税制」に関して、その他いくつか抑えておくべき事項を下記に列挙します。
まとめ
以上、今回はグループ内融資を利用した租税回避行為を制限するための制度の一つである「過大支払利子税制」について解説しました。
今回の記事のポイントは以下の通りです。
- 「過大支払利子税制」とは、所得金額に比べて利子の支払いが過大と考えられる部分の損金算入を制限する制度
- 関連者に対する支払利子等のみならず、第三者への支払利子等も対象となる
- 「過大支払利子税制」による損金不算入額は、「対象純支払利子等」のうち「調整所得金額」の20%を超える部分の金額
- 過大支払利子税制の適用により生じた損金不算入額は、最大7年間繰り越して、一定限度額の藩内で損金算入することができる
本稿は一般的な情報の提供を目的としたものであり、個別の案件についての税務上の助言ではありません。