
CFC税制適用判定STEP 2:特定外国関係会社
本稿は初出時点の制度に基づく基礎解説です。その後の税制改正により取扱いが変わっている場合があります。
この記事の内容
- 特定外国関係会社に該当した場合の税制上の取扱い
- 特定外国関係会社として取り扱われる要件のわかりやすい解説
- ペーパー・カンパニーから除外されるための要件の解説
今回はStep 2の「特定外国関係会社に該当するか否か」について掘り下げて解説していきます。
日本企業が「外国関係会社」の10%以上の持ち分を保有している場合、その「外国関係会社」が「特定外国関係会社」に該当するか否かの判定が必要となります。
今回のゴールは「特定外国関係会社」とは何を指しているのか、どういった場合に「特定外国関係会社」に該当するのかを理解することです。
「特定外国関係会社」は判定フローチャートのStep 2で登場
まずはタックス・ヘイブン対策税制の適用判定フローチャートの復習からです。
下図の通り、「外国関係会社」はフローチャート上のStep 2で出てくる言葉であり、「特定外国関係会社」に該当する場合に、「会社単位の合算課税」の対象となります。
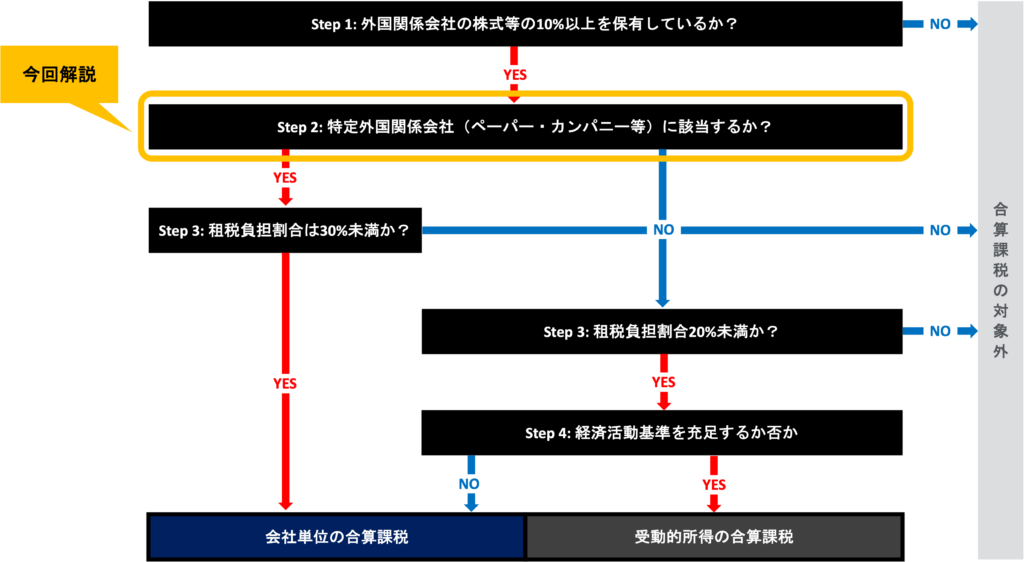
なお、「特定外国関係会社」に該当しない場合でも、「租税負担割合」によっては合算課税の対象になります。
また、「特定外国関係会社」に該当する場合でも、「租税負担割合」が30%以上の場合にはタックス・ヘイブン対策税制の適用は免除となります。
特定外国関係会社とは
「特定外国関係会社」とは、以下の何れかに該当する「外国関係会社」のことを指します。
- ペーパー・カンパニー
- 事実上のキャッシュ・ボックス
- ブラックリスト国所在会社
「外国関係会社」、つまり日本企業に50%超の持ち分を保有されている海外企業のうち、事業実体がなかったり乏しい会社のことを「特定外国関係会社」としてタックス・ヘイブン対策税制の主な適用対象としています。
① ペーパー・カンパニーとは?
会社としては登録されているけども、活動実体がない会社のことをイメージしてもらえればと思います。
この「活動実態」があるかないかは、2つの要件に照らして判断することとされています。
具体的には、以下の要件の何れも満たさない「外国関係会社」の場合、ペーパー・カンパニーに該当します。
つまり、「事務所等の拠点を持たず」かつ「事業の管理・運営を自ら行っていない」会社がペーパー・カンパニーに該当する可能性がある
但し、これらの要件を満たさない場合(=拠点なし&事業なし)でも、ペーパー・カンパニーから除外されるケースがあります。
これについては下でもう少し詳しく説明します。
② 事実上のキャッシュ・ボックスとは?
ただの金庫のようになってしまっている会社のイメージですね。
税制上は総資産に対する受動的所得や金融資産等の割合が高く、経済活動が十分に行われていない会社が「事実上のキャッシュ・ボックス」に該当するとされています。
具体的には、以下の要件の何れも満たす「外国関係会社」が該当します。
③ ブラックリスト国所在会社とは?
2023年2月時点で該当する国または地域はありません。
ペーパー・カンパニーから除外されるケース
ペーパー・カンパニーの判定2要件である実体基準・管理支配基準を満たさず(=拠点なし&事業なし)、本来であればペーパー・カンパニーと判定される場合でも、ペーパー・カンパニーから除外されるケースがあります。
これはペーパー・カンパニーの除外規定と言われており、以下の場合が該当します。
日本企業が海外に持株会社を保有している場合、その持株会社はペーパー・カンパニーと殆ど変わらない形態(拠点なし&事業なし)を取っているケースも実務上は多くあるかと思います。
そこで、具体的にどのような場合に適用除外となるのかもう少し詳しく見ていきます。
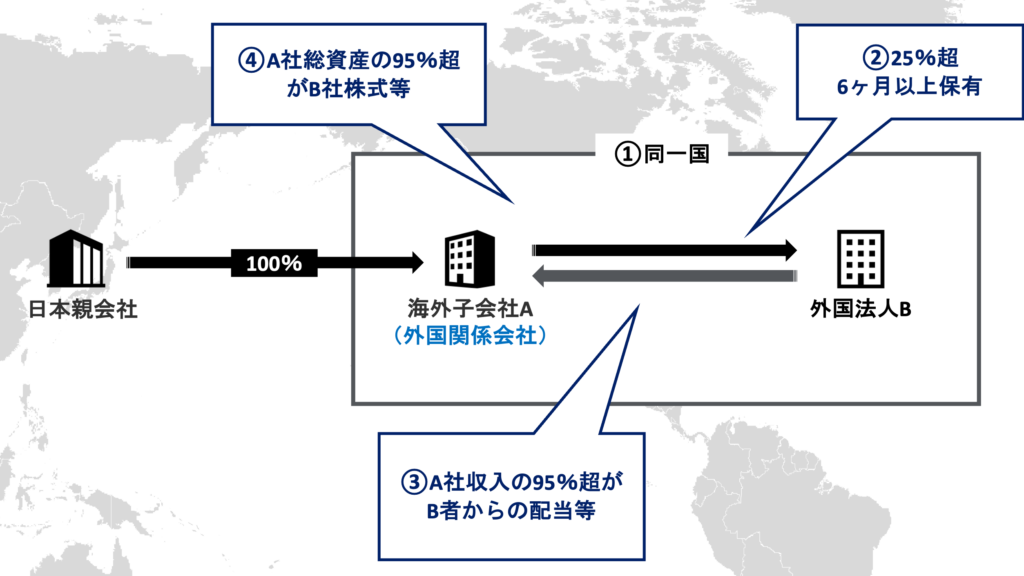
主たる事業が「子会社」の株式等の保有の場合
以下の4つの要件全てを満たす場合、主たる事業が子会社の株式等の保有であるとして、ペーパー・カンパニーから除外されます。
持株会社が租税逃れを目的としておらず、純粋なビジネス目的の持株会社であることが明白となるため
主たる事業が「特定子会社」の株式等の保有の場合
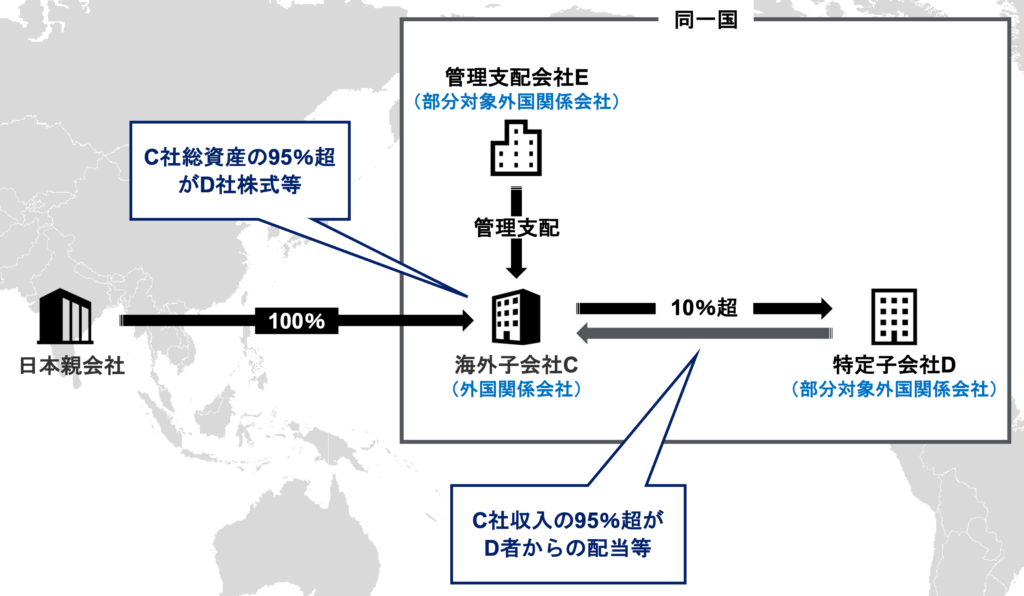
主たる事業が「特定子会社」の株式等の保有と認められる場合もペーパー・カンパニーから除外されます。
この「特定子会社」の株式を保有する持株会社に関しては、先程の①③④の要件に加えて、以下の要件を全て満たす場合に、ペーパー・カンパニーから除外されます。
まとめ
今回はタックス・ヘイブン対策税制適用判定フローチャート上のStep 2「特定外国関係会社に該当するか否か」について具体的に解説しました。
今回のポイントは以下の通りです。
- 「特定外国関係会社」とは、「ペーパー・カンパニー」、「事実上のキャッシュ・ボックス」、「ブラックリスト国所在会社」の何れかに該当する会社のこと
- 「事務所等の拠点を持たず」かつ「事業の管理・運営を自ら行っていない」会社がペーパー・カンパニーに該当する可能性がある
- 但し、ペーパー・カンパニーであっても、一定の要件を満たす持株会社等の場合には適用除外となる
- 「特定外国関係会社」に該当した場合、「会社単位の合算課税」の対象となる
- 「特定外国関係会社」に該当しない場合でも、Step 3にて「租税負担割合」に基づく判定を実施する必要がある
本稿は一般的な情報の提供を目的としたものであり、個別の案件についての税務上の助言ではありません。