
CFC税制適用判定STEP 1:外国関係会社
本稿は初出時点の制度に基づく基礎解説です。その後の税制改正により取扱いが変わっている場合があります。
この記事の内容
- 外国関係会社に関するわかりやすい解説
- どのような場合に外国関係会社の株式等を10%以上保有となるかを解説
- 外国関係会社の株式等を10%以上保有となるケースの具体例の紹介
今回からはタックス・ヘイブン対策税制の判定フローチャートにおける各Stepの具体的な内容を解説していきます。
今回はまずStep 1に取り上げた「外国関係会社の株式等の10%以上を保有しているか否か」を具体的に掘り下げていきます。
最終的に「外国関係会社」とは何を指しているのか、どういった場合に10%以上保有と判定されるのかを理解することがゴールとなります。
「外国関係会社」は判定フローチャートのStep 1で登場
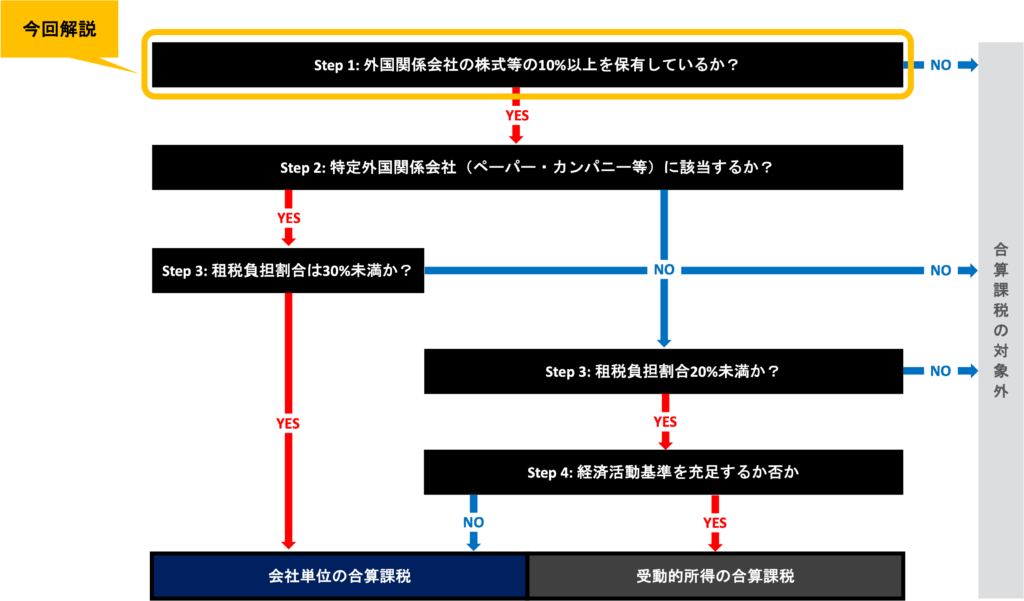
まずはタックス・ヘイブン対策税制の適用判定フローチャートの復習からです。
下図の通り、「外国関係会社」はフローチャート上のStep 1で出てくる言葉であり、「外国関係会社の株式等の10%以上を保有している」場合にはこの後のStep 2以降に進んでいきます。
逆に、外国関係会社の株式等の10%以上を保有している場合には、タックス・ヘイブン対策税制の適用なしで判定終了となります。
「外国関係会社」とは?
それではまず「外国関係会社」の定義から見ていきたいと思います。
これを簡単な言葉で言い換えると以下のようになります。
他社の子会社株を10%以上保有している場合も対象になり得る
「外国関係会社」の株式等を10%以上保有している場合、タックス・ヘイブン対策税制の適用対象フローチャートにおけるStep 1は「YES」となり、Step 2以降の判定を実施する必要があります。
ここで注意すべきは、「外国関係会社」の株式等の50%超を必ずしも自社が保有する必要性はないということです。
例えば、他の日本企業の海外子会社の株式等を10%以上を保有している場合も対象となる
つまり、海外企業を日本企業が支配下に置いている場合で、自社もその一旦を担っている場合にはタックス・ヘイブン対策税制に要注意ということです。
「外国関係会社の株式等を10%以上保有」の具体例
どのような場合に「外国関係会社の株式等を10%以上保有」となるか具体例と共に確認していきたいと思います。
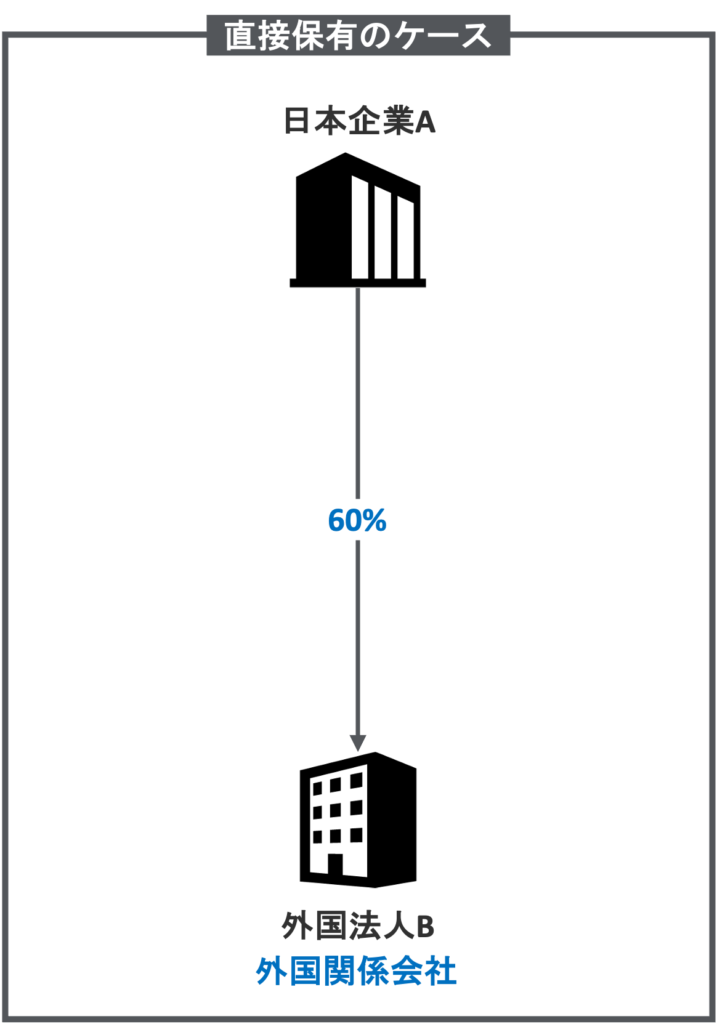
【直接保有のケース】
日本企業Aが外国法人Bの株式60%を直接保有しているケースです。
- 外国法人Bは日本企業に50%超の持ち分を保有されているため「外国関係会社」となる
- 日本企業Aは「外国関係会社」である外国法人Bの株式を10%以上保有している
結果、日本企業Aは「外国関係会社の株式等の10%以上を保有」しているため、Step 1の判定要件を満たします。
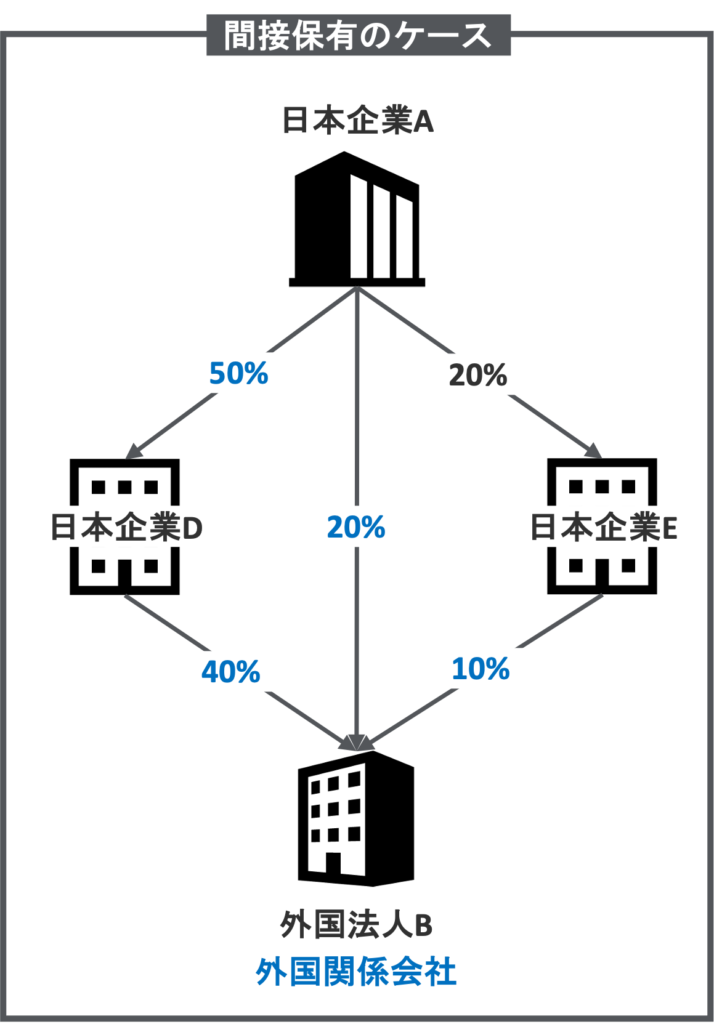
【間接保有のケース】
日本企業が外国法人Bの株式60%を間接的に保有しているケースです。
- 日本企業A・D・Eで合計70%の外国法人Bの持ち分を保有しているため、外国法人Bは日本企業の「外国関係会社」となる
- 日本企業Aは「外国関係会社」である外国法人Bの株式を10%以上保有している
結果、日本企業Aは「外国関係会社の株式等の10%以上を保有」しているため、Step 1の判定要件を満たします。
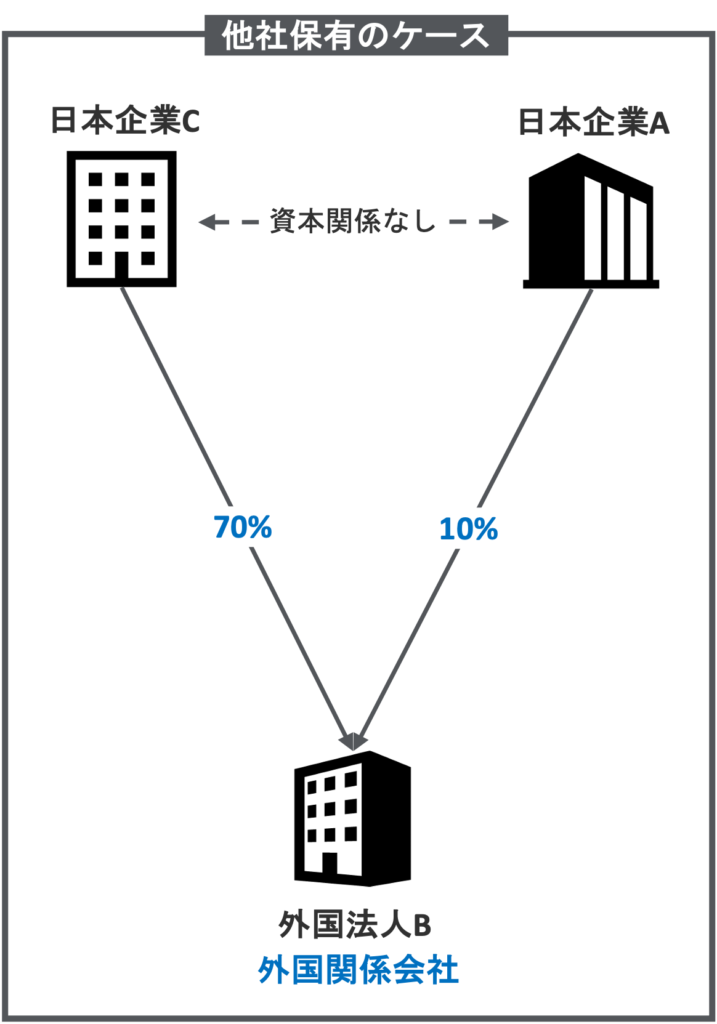
【他社保有のケース】
このケースは日本企業A、日本企業CどちらもStep 1の要件を満たしていることに注目してください。
- 日本企業AとCで合計80%の外国法人Bの持ち分を保有しているため、外国法人Bは日本企業の「外国関係会社」となる
- 日本企業Aと日本企業Cはどちらも「外国関係会社」の株式を10%以上保有している
結果、日本企業Aと日本企業Cはどちらも、「外国関係会社の株式等の10%以上を保有」となり、Step 1の判定要件を満たします。
まとめ
今回はタックス・ヘイブン対策税制適用判定のStep 1、「外国関係会社の株式等の10%以上を保有しているか否か」について具体的に解説しました。
今回のポイントは以下の通りです。
- 「外国関係会社」とは、日本企業に50%超の持ち分を保有されている海外の会社のこと
- 「外国関係会社」の持ち分を10%以上保有している場合にはStep 2の判定に進む必要がある
- 自社が50%超保有していなくても、他社が50%超保有している場合は「外国関係会社」となり、その「外国関係会社」に10%以上の持ち分を保有している場合はStep 1の要件を満たす
本稿は一般的な情報の提供を目的としたものであり、個別の案件についての税務上の助言ではありません。