
移転価格調査が入ったら
本稿は初出時点の制度に基づく基礎解説です。その後の税制改正により取扱いが変わっている場合があります。
この記事の内容
- 移転価格調査のわかりやすい解説
- 移転価格調査によって課税を受けてしまった場合の対応
- 相互協議による対応的調整と税務訴訟による対応方法
移転価格リスクマネジメント編で移転価格リスクへの対応方法について解説しましたが、それでも移転価格調査の対象となってしまうことはあります。
移転価格で調査の対象となってしまった場合どうすればいいでしょうか。
移転価格調査への仕組みを事前にある程度理解しておくことで、いざ調査対象となっても慌てずに済むかと思います
移転価格調査とは?
移転価格調査とは、文字通り移転価格に関する税務調査です。
そのため、法人税調査が入り、移転価格について特に何も言及されることなくその調査が終わった場合、それは原則としてその年の移転価格調査を受けることはないことを意味します。
しかし、「事前に納税者からの同意がある場合」は、移転価格調査を法人税の税務調査とは別に実施できるというルールがあります。
そのため、それぞれ別に実施することの同意を求められた場合は、基本的には移転価格調査が予定されることになります。
移転価格調査は通常の法人税の調査よりも期間が長く、1年から2年掛かってしまうケースもある
移転価格課税を受けてしまったら?
移転価格リスクマネジメントにより移転価格リスクをある程度抑えることは可能ですが、APAを取得しない限り移転価格リスクを完全に排除することはできません。
日本または海外で移転価格課税を受けるリスクは常にあり、課税を受けた場合は二重課税が発生してしまいます。
この場合、①相互協議による対応的調整、または、②国内法に基づく税務訴訟で解決できる可能性があります。
① 相互協議による対応的調整
相互協議は上述の通り「税務当局間で二重課税排除のために実施する協議」のことであり、取引相手国と租税条約を締結してる場合には、「対応的調整」という形で税金の還付を受けられる可能性があります。
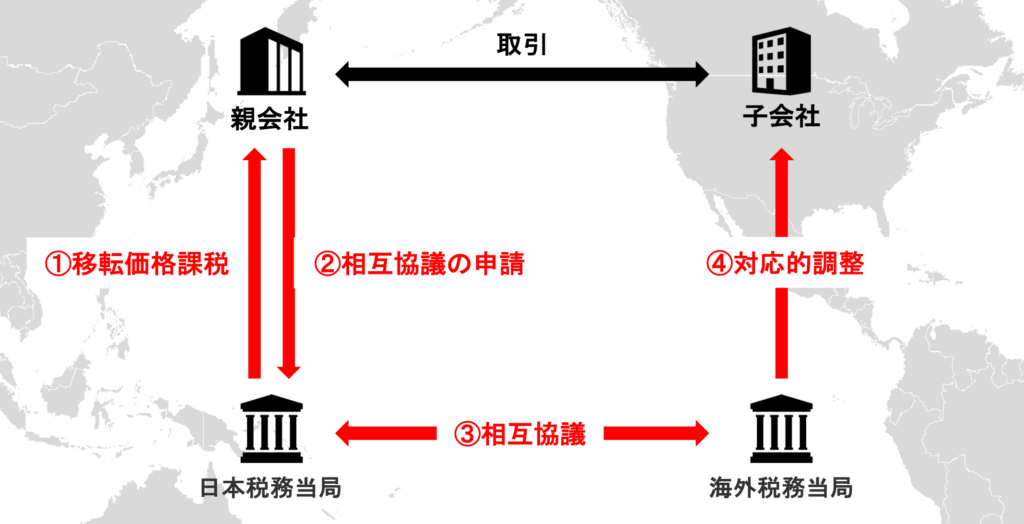
相互協議を行っても合意に至らない可能性があることには留意が必要
なお、一部の租税条約には、この相互協議に加えて仲裁手続の規定がある場合もあります。
② 国内法による税務訴訟
日本で移転価格租税を受けた場合、相互協議とは別に、通常の税務調査への対抗手段と同様の手段を取ることが可能です。
つまり、不服申立ての手続による税務訴訟で解決を図ることが可能
移転価格課税への対応としては上記の相互協議が基本となりますが、相互協議では問題が解決しない場合もあるため、国内法による救済手段が用意されているものです。
なお、取引相手国と租税条約が締結されていない場合には、この不服申立てが唯一の対抗手段となります。
まとめ
今回は移転価格調査編として、移転価格調査の概要及び調査への対応、さらには移転価格課税を受けてしまった場合の対応についても解説しました。
今回のポイントは以下の通りです。
- 移転価格調査は基本的に法人税調査と同時に行われるが、別々に実施することに同意を求められる場合もある
- 移転価格課税を受けてしまった場合、相互協議または国内法による不服申し立てによる二重課税の解決を図る
本稿は一般的な情報の提供を目的としたものであり、個別の案件についての税務上の助言ではありません。