
移転価格文書とは?
本稿は初出時点の制度に基づく基礎解説です。その後の税制改正により取扱いが変わっている場合があります。
この記事の内容
- 移転価格文書制度に影響を及ぼしたBEPSプロジェクトの概要
- 移転価格文書の三層構造
- 3種類の移転価格文書の概要
「移転価格リスクマネジメント」編で、移転価格で指摘を受けないようにするためには海外子会社との取引において適切な価格設定するのはもちろんのこと、適切な「移転価格文書」を作成することも重要となってきます。
ただ、移転価格文書と言われても具体的にどのようなものを指すのかイメージ出来るでしょうか。
移転価格文書は基本的に専門家に作成を依頼するものであり、自らが作成出来るようになる必要はありませんが、リスクに十分に対応した移転価格を作成してもらうためには、その内容を依頼者側も理解することが重要です。
移転価格文書制度はBEPSプロジェクトに影響を受けている
日本の移転価格文書化に関する制度については、OECDのBEPSプロジェクトを受けて、2016年度税制改正により整備されています。
OECDはグローバル企業のBEPSに歯止めをかけるため、BEPS行動計画を取りまとめました。
BEPS行動計画では、各種税制に対して15のアクションプランが提言されています。
この中の行動計画13にて移転価格文書化の再検討が取り上げられており、日本の税制改正にも反映されています。
このように、OECDでの議論は日本の税制改正にも影響があるため、今後方向性を予測するためにも、OECDの動向については注目することをおすすめします。
三層構造の移転価格文書
OECDのBEPSプロジェクトを受けて整備された移転価格文書化の制度は三層構造になっています。
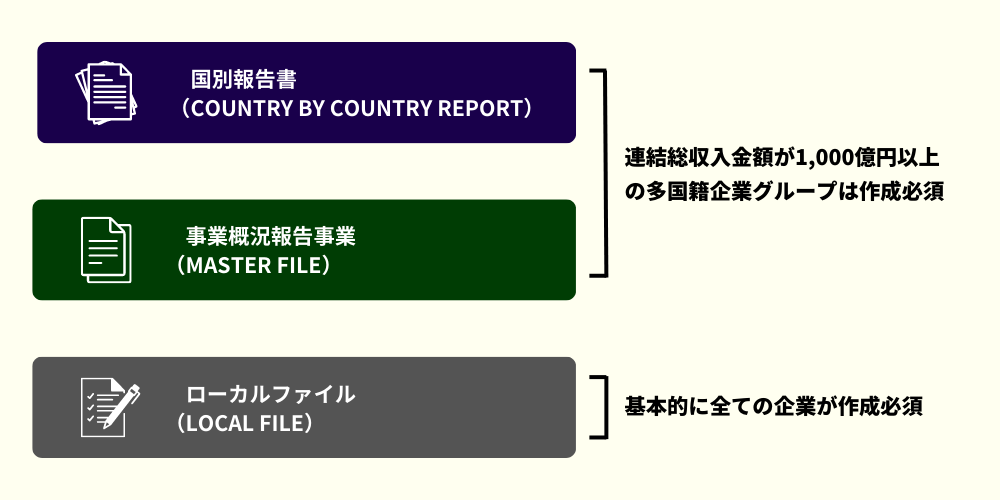
以下、それぞれの文書についてもう少し詳しく紹介していきます。
国別報告事項(Country by Country Report)
国別報告事項はCbCレポートとも呼ばれます。
具体的には国ごとの収入金額や税引前当期利益の額、納付税額等に関する情報をまとめる必要があり、税務当局によるハイレベルな移転価格リスク評価を目的としていると考えられます。
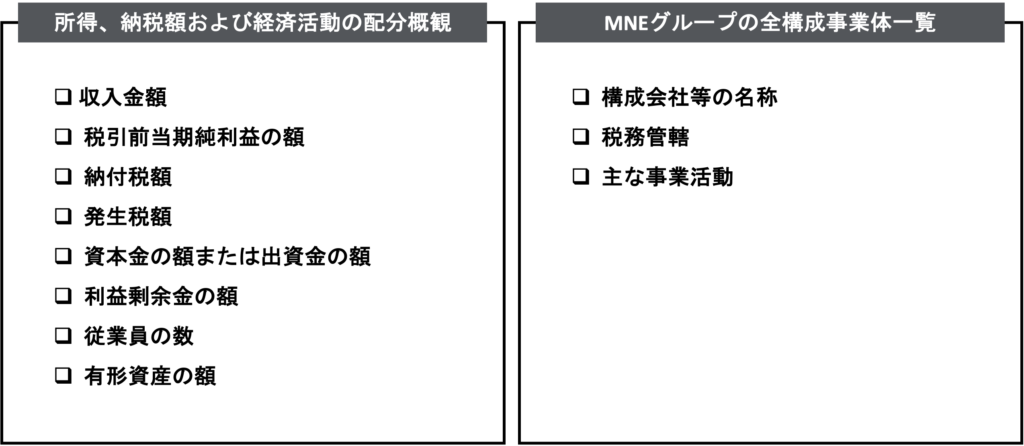
CbCレポートに含めるべき会社は、連結財務諸表における連結対象企業すべてとされている
事業概況報告事項(Master File)
事業概況報告事項はマスターファイルとも呼ばれます。
移転価格税制に関するグループの全体像を示す文書といえ、税務当局がグローバルな事業活動の内容や移転価格ポリシー等を把握するために使用するものと考えられます。
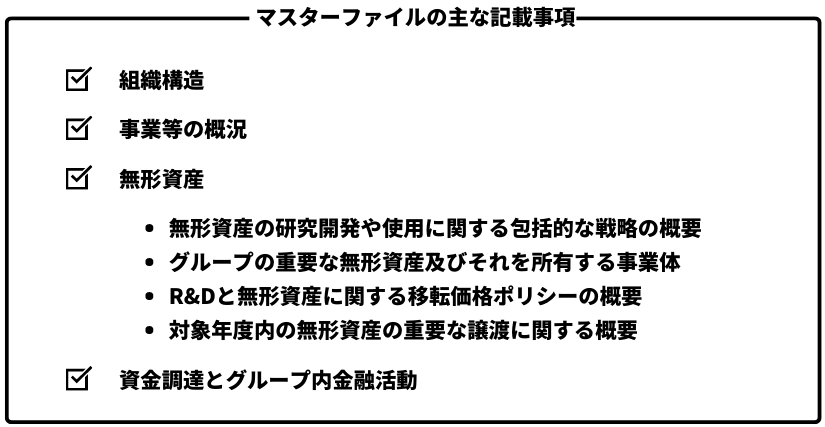
CbCレポートとマスターファイルは、国税電子申告・納税システム(e-Tax)にて国税当局に提供
提出期限は、日本親会社の事業年度終了の日の翌日から1年以内とされている
独立企業間価格を算定するために必要と認められる書類(ローカルファイル)
三つ目は「独立企業間価格を算定するために必要と認められる書類」ですが、名称が長いため一般的にはローカルファイルと呼ばれます。
ローカルファイルの同時文書化義務という制度には留意が必要です。
なお、上記の金額基準を下回っていても、税務調査等で当局の要請があった場合に求められる書類の範囲は基本的に同じであることには留意が必要です。
つまり、金額基準を下回っている場合は同時文書化義務が免除されるだけであって、文書作成義務自体は免除されるわけではないこということです。
まとめ
今回は移転価格文書の内容について解説しました。
主なポイントは以下の通りです。
- OECDのBEPSプロジェクトにおける移転価格文書化の再検討が日本の税制改正にも反映
- 移転価格文書は三層構造となっており、CbCレポート、マスターファイル、ローカルファイルの三種類
- ローカルファイルは基本的に海外取引を行っている全ての企業が作成する必要があり、連結総収入が1,000億円を超える企業はそれに加えてCbCレポートとマスターファイルも作成する必要がある。
- 一定の金額規模を超える国外関連取引については同時文書化義務に注意
本稿は一般的な情報の提供を目的としたものであり、個別の案件についての税務上の助言ではありません。