
海外子会社からの利益回収
本稿は初出時点の制度に基づく基礎解説です。その後の税制改正により取扱いが変わっている場合があります。
この記事の内容
- 海外子会社から配当で利益回収する場合の課税関係
- 海外子会社から利息で利益回収する場合の課税関係
- 海外子会社から配当または利息で利益回収する場合の課税関係まとめ
海外にビジネスを拡大するために海外子会社を立ち上げる場合、現地で事業を行っていくための資金を海外子会社に入れる必要があります。
海外子会社へ資金を入れるためのファイナンス方法としては、大きく「出資」と「融資」があります。
この2つのファイナンス方法の違いによって、海外子会社が現地で得た利益を日本親会社に還流させる場合等に税務上の取り扱いに違いが生じてきます。
そこで、今回はこのファイナンス方法の違いによる課税関係の違いについて解説していきます。
配当により利益回収する場合の課税関係
出資によるファイナンスでは、一般的には海外子会社が株式を発行し、その株式を日本親会社が取得することにより海外子会社に資金を注入します。
この方法の場合、日本親会社は海外子会社の株主となり、海外子会社が現地ビジネスで獲得した利益は基本的に配当という形で日本親会社に還流させることになる
配当により利益回収する場合の海外子会社、日本親会社それぞれに対する課税関係は以下の通りです。
海外子会社側の課税関係
海外子会社が現地で稼いだ利益を配当として日本親会社に還元する場合、海外子会社側のポイントは以下の通りです。
この源泉税については租税条約によって免税または税率が軽減されていることがあるため、源泉徴収にあたっては、現地税制のみならず租税条約を確認することも重要となります。
日本親会社側の課税関係
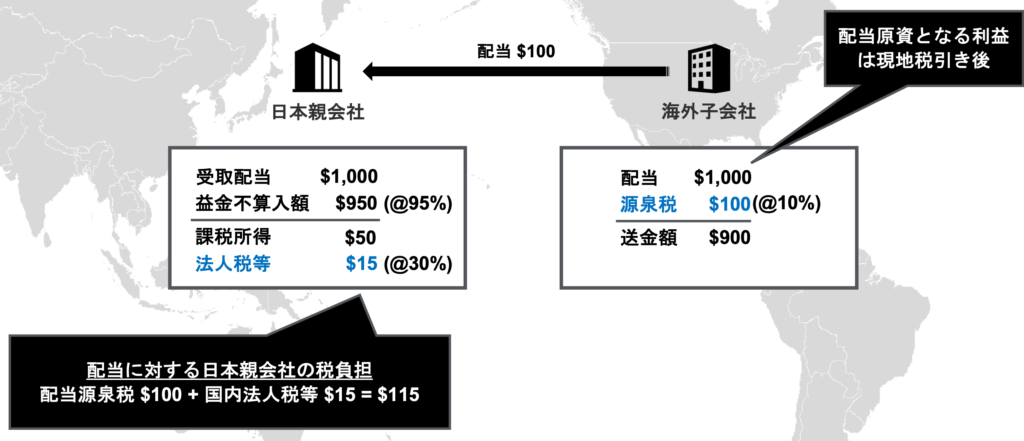
海外子会社が現地ビジネスで獲得した利益を配当という形で回収する場合、日本親会社側では受取配当金という所得が発生することになります。
ポイントは以下です。
この制度の適用には海外子会社の持分25%以上を6ヵ月以上継続保有していることが必要になります。
配当の場合の課税関係のまとめ
出資によるファイナンス方法を選択し、海外子会社の利益は配当という形で回収する場合の課税関係をまとめます。
これを踏まえると、海外子会社の設立においては、進出先の法人税等の税率のみならず源泉税率についても考慮しておくことが重要となります。
利息により利益回収する場合の課税関係
融資によるファイナンスは、日本親会社から海外子会社に対して貸し付けすることにより資金を注入する方法です。
この方法の場合、海外子会社が現地ビジネスで獲得した利益は利息という形で日本親会社に還流させることになる
利息により利益回収する場合の海外子会社、日本親会社それぞれに対する課税関係は以下の通りです。
海外子会社側の課税関係
海外子会社が現地で稼いだ利益を利息として日本親会社に還元する場合、海外子会社側のポイントは以下の通りです。
過少資本税制が適用される場合、一定の割合を超える部分の利息は損金算入が認められません。
この税制の詳細は国によって異なるため、進出先の税制を事前にしっかりと確認することが必要となります。
日本親会社側の課税関係
海外子会社が現地ビジネスで獲得した利益を配当という形で回収する場合、日本親会社側では受取利息という所得が発生することになります。
移転価格税制に対応するため、海外子会社の第三者からの借入に対する金利等を意識して、融資に対する適切な金利を決定する必要があります。
利息の場合の課税関係のまとめ
融資によるファイナンス方法を選択し、海外子会社の利益は利息という形で回収する場合の課税関係をまとめます。
まとめ
以上、今回は海外子会社から利益を回収する方法である「配当」と「利息」についての課税関係を解説しました。
最後にそれぞれの課税関係を表にまとめておきます。
| 配当 | 利息 | |
|---|---|---|
| 現地課税 | 損金算入できない | 損金算入できる |
| 現地源泉税 | あり | あり |
| 日本での課税 | 95%部分は非課税 | 全額課税対象 |
| 外国税額控除 | 適用できない | 適用できる |
| 税務コスト | ①子会社の利益に対する現地の税金 ②配当に対する現地源泉税 ③配当の5%部分に対する日本の税金 | ①受取利息に対する日本の税金 |
| 留意すべき税制 | ・租税条約 | ・過少資本税制 ・移転価格税制 |
本稿は一般的な情報の提供を目的としたものであり、個別の案件についての税務上の助言ではありません。