
海外ビジネスでよく聞く源泉徴収税とは?
本稿は初出時点の制度に基づく基礎解説です。その後の税制改正により取扱いが変わっている場合があります。
この記事の内容
- 源泉徴収のわかりやすい解説
- 源泉徴収に留意する必要がある場面
- 源泉徴収の必要可否を判定するステップ
国際税務の基礎シリーズ「国際税務の超基礎知識」編で簡単に解説した通り、税金の納付方法には「申告納税方式」と「源泉徴収方式」の2つがあります。
この「源泉徴収方式」により課税される所得税のことを「源泉所得税」と言います。
海外ビジネスを行う場合、源泉徴収による課税が発生するケースが多くあるため、源泉所得税の基本的な内容についてはしっかりと押さえておく必要があります。
そこで、本記事では、今回はこの「源泉徴収」と「源泉所得税」について掘り下げて解説していきます!
源泉徴収とは?
「源泉徴収」は以下の通り定義されています。
「利子等の支払をする者が、支払額から一定の割合の金額を予め差し引いて、支払を受ける者に対しては残額を支払い、国には差し引いた額を納付する方法」
これを簡単に言い換えると、海外に対して何かの支払いをする場合等に、支払いをする側の企業が税金分を支払額から予め差し引いて、その支払側の企業が税務署に納付する制度のことを源泉徴収と言います。
以下の簡単なケーススタディで源泉徴収がどのように機能しているか確認して頂ければと思います。
海外ビジネスを行う場合なぜ源泉徴収に留意が必要?
海外ビジネスを行う企業が源泉徴収を意識する必要がある場面として、大きく2つのケースがあります。
まず、海外企業に支払いをする場合、源泉徴収が必要となるか否かについては留意が必要です。
これは先ほど説明したとおり、源泉徴収税分を海外企業への支払いから差し引く必要があるためですが、海外から支払いを受ける場合も源泉税を意識することは非常に重要です。
海外からの支払いについて現地で税金を源泉徴収された場合、二重課税が発生する可能性があるためです。
以下は先程と真逆で日本企業がロイヤルティの支払いを受けるケースですが、海外でも日本でも課税を受けることにより二重課税が発生しています。
源泉徴収が必要かを検討する際の基本的なステップ
日本企業が海外企業に対して何らかの支払いをする場合は日本国内で、
海外子会社等から何かしらの支払いを受ける場合はその海外子会社等の所在国で、
源泉徴収が必要かどうかを検討する必要があります。
STEP1: 支払内容の検討
税法上は原則として支払いの内容ごとに源泉徴収の要否が決まっています。
そのため、海外企業に何かしらの支払いをする場合や、海外子会社から日本親会社に支払いをする場合、まずは支払いの内容をしっかりと特定する必要があります。
一般的には以下のような支払いが考えられるかと思います。
STEP2: 現地税法の確認
次に実施すべきは現地税法の確認です。
日本企業が海外企業に支払いをする場合は日本の税法を、海外子会社が日本親会社等に支払いをする場合は現地税法の確認が必要になります。
具体的な判定や税率は支払いの内容ごとに決まっているため、実際にはStep1で特定した支払いの内容に基づいて日本または現地の税法を確認する必要があります。
例えば、特許権を日本国内で使用している場合、関連するロイヤルティは源泉徴収が必要
また、税率も支払いの内容により異なりますが、一般的には20%となる場合が多いです。
STEP3: 租税条約の確認
さらに、租税条約についても確認する必要があります。
これは以下2つの理由からです。
理由①:所得の源泉地が租税条約によって置き換えられているケースがある
例えば、ロイヤルティの源泉について。
日本では「使用地主義」が採用されていますが、租税条約により「債務者主義」に置き換えられているケースが多くなっています。
日本企業が海外企業のライセンス等を日本で使用する場合、もし租税条約によって債務者主義に置き換えられていたとしたら、源泉徴収は必要になるでしょうか?
この場合、源泉徴収が必要という結論に変わりはありません。
使用地も支払者の所在地も日本になるため、いずれの考え方によっても日本の国内源泉所得となるためです。
理由②:租税条約により源泉税が減免されることがある
ロイヤルティのように、いずれの考え方でも国内源泉所得となる場合であっても、源泉税率が租税条約によって変わる可能性があることには留意が必要です。
例えば、日本の税法では源泉徴収が20%であっても、租税条約で限度税率が10%とされている場合には、最終的な税率は10%となる。
(税務署に一定の届出書等の提出が必要)
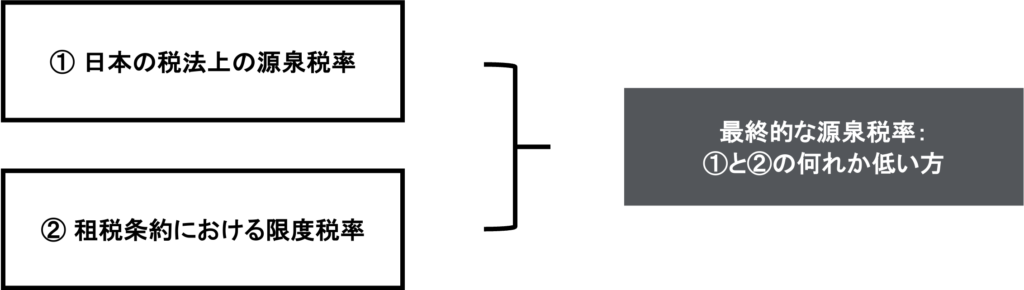
なお、租税条約は国内法に優先して適用されますが、租税条約に源泉税率が引き下げられることはあっても、引き上げられることはありません。
「租税条約」についての詳細は以下の記事をご参照下さい。
まとめ
以上、今回は源泉徴収の具体的な仕組みや、源泉徴収がどういう場合に必要となるか、さらに必要どうかを検討するための基本的なステップについて解説しました。
今回のポイントは以下の通りです。
- 「源泉徴収」とは、海外に対して何かの支払いをする場合等に、支払いをする側の企業が税金分を支払額から予め差し引いて、その支払側の企業が税務署に納付する制度
- つまり、源泉徴収は海外企業が負担すべき税金を日本企業が代理納付する仕組み
- 海外から支払いを受けるに現地で税金を源泉徴収された場合、二重課税が発生する可能性がある
- この二重課税は外国税額控除により排除または緩和が可能
- 源泉徴収が必要かどうかは、①支払内容の確認、②現地税法の確認、③租税条約の確認という3ステップで行われる
- 租税条約によって源泉地や源泉税率が置き換えられているケースがあることに留意
本稿は一般的な情報の提供を目的としたものであり、個別の案件についての税務上の助言ではありません。