
居住者と非居住者の判定方法
本稿は初出時点の制度に基づく基礎解説です。その後の税制改正により取扱いが変わっている場合があります。
この記事の内容
- 居住性の判定方法に関する3つの考え方
- 日本が採用する考え方
- 国によって採用する考え方は異なる
二重課税が発生する大きな要因として、国際税務の基本ルールである「課税の範囲」が大きく影響していることはコチラの記事で解説した通りです。
「課税の範囲」は居住者か非居住者かによって異なるため、「課税の範囲」を確定するためには、まず対象の法人(又は個人)が居住者なのか、非居住者なのかを判定する必要があります。
そこで、本記事では、国際税務のもう一つの基本ルールである「居住性の判定」について解説していきます。
国によって居住性の判定方法は異なる
「居住性によって課税の範囲が違う」という国際課税上の基本的なルールは、諸外国でも基本的に共通のルールとなっています。
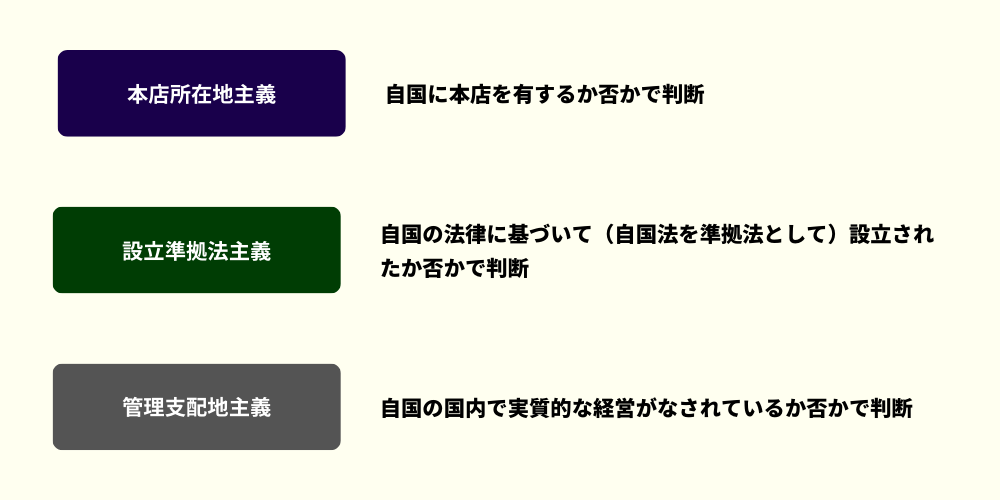
一方で、居住性の判定方法は国によって異なり、以下の3つの何れかが採用されています。
日本は「本店所在地主義」を採用
日本の税法では「本店所在地主義」が採用されており、居住性は本店所在地が日本であるか否かによって判断されます。
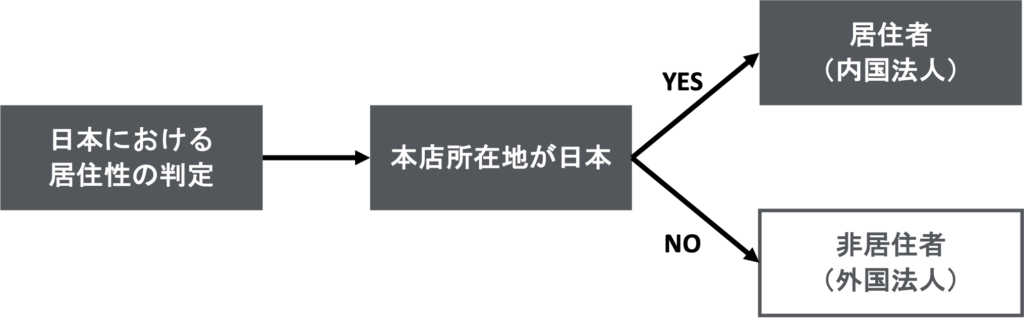
日本で設立される法人は国内に本店住所を登記する必要があるため、実質的には日本の法律に基づいて設立された法人は全て居住者(内国法人)に該当することとなります。
逆に、国外で設立された法人は国内に本店住所を登記できないので、たとえ国内で実質的な経営がなされていたとしても、非居住者(外国法人)に該当することになります。
(ただし、実質的な経営がなされている場所が後述する「PE」に該当する可能性はあります。)
海外ビジネスを行う日本企業は進出先のルールも理解することが重要
海外ビジネスを行う場合、進出先の居住性に関するルールをしっかり把握する必要があります
海外進出時には以下を検討・把握することが利益を最大化するためにも非常に重要となりますが、その国での居住性の判定を行うことが検討の第一歩となるためです。
なお、この検討時には以下のような可能性があることも考慮に入れることが重要です。
まとめ
本記事では国際税務の基本ルール「居住性の判定」について紹介しました。
本記事のポイントは以下となります。
- 日本で設立された法人は基本的に全て日本の居住者
- 居住性の判定ルールは国によって異なるため、進出先のルールをしっかり把握することが重要
- 国によるルールの違いによって二重課税が発生する場合があり、その場合は租税条約を使って解消する
本稿は一般的な情報の提供を目的としたものであり、個別の案件についての税務上の助言ではありません。