
課税の範囲の違いが二重課税発生の一つの原因
本稿は初出時点の制度に基づく基礎解説です。その後の税制改正により取扱いが変わっている場合があります。
この記事の内容
- 課税の範囲のわかりやすい解説
- 課税の範囲に関する二種類の違い
- 居住者と非居住者それぞれの課税の範囲
税法は国によって異なること、そして国際税務の基本的なルールがあることによって、二重課税が発生する可能性があります。
海外ビジネスを行う上では二重課税を回避するために、二重課税が発生する要因を理解することがとても重要となります。そのため、この記事ではまず、
そこで、本記事では、国際税務の基本ルールである「課税の範囲」について解説していきます。
国際税務の基本ルールである「課税の範囲」とは?
「課税の範囲」とは、簡単に言うとどこからどこまでの所得が課税の対象となるかということです。
日本国内で所得がある場合、その所得が日本で課税の対象、つまり税金が発生してくることは当然のように理解しているかと思います。
しかし、海外ビジネスを行っていると以下のような疑問が生じます。
このような、どこで発生した所得はどこで課税対象となるか、ということを取り決めているのが「課税の範囲」です。
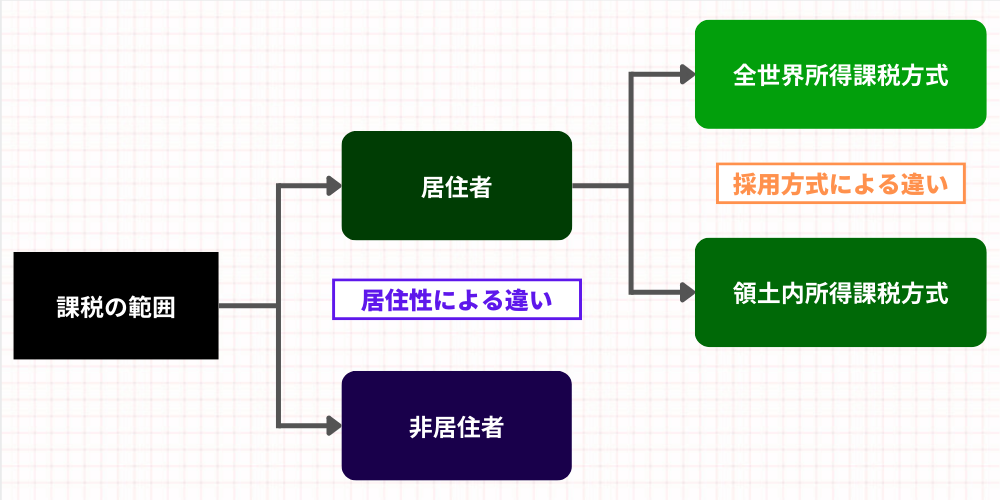
「課税の範囲」には二種類の「違い」がある
実は、「課税の範囲」には二種類の違いがあります。
そして、この「課税の範囲の違い」があることによって、税務上は様々な問題が生じます。
このような問題を解決するための手段が国際税務です。
そのため、海外ビジネスを推進する企業にとって、この国際税務の基本ルールである「課税の範囲」を理解することは非常に重要となっています。
居住者と非居住者の課税の範囲を解説!
税法上は居住者(内国法人)か非居住者(外国法人)かによって一般的に課税の範囲が異なります。
一般に、居住者と非居住者の「課税の範囲」の大きな違いは「国外所得が課税対象となるか否か」です。
ただし、居住者に対する課税の範囲は各国政府がどの方式を採用しているかによって異なるため、国によって「居住者と非居住者の課税範囲の違い」も異なってきます。
ここからは、居住者と非居住者それぞれの「課税の範囲」について具体的に解説していきます。
居住者の課税対象は全世界所得または領土内所得
居住者に対する課税の範囲については採用されている方式によって異なってきます。
両者の大きな違いは海外で生じた所得(国外源泉所得)を課税の対象に含めるかどうかにあります。
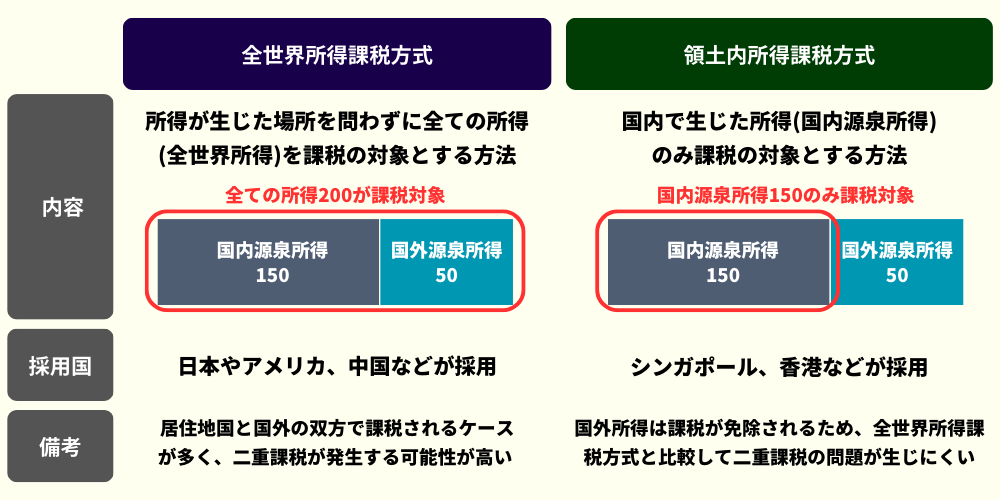
ただし、実際にはこれらの中間的な課税方式を採用する国も多くあります。
また、日本では所得の全てが課税対象となっている一方で、国によっては一部の所得が課税対象から除外されているケースもあります。
代表的な例として、国によってはキャピタルゲイン(配当収益や株式や不動産の譲渡から発生する所得)は、課税の対象から除外されているケースもあります。
非居住者の課税対象は基本的に国内源泉所得のみ
非居住者については、基本的に国内で生じた所得(国内源泉所得)のみが課税対象となります。
どのような場合に非居住者が国内所得を得ていると言うかについては、各国でルールが定められています。
最も代表的な例として、非居住者の事業所得については、PEに帰属する所得を課税対象とすることが一般的です。
ある国で事業を行っていても、その国にPEがない場合は課税対象所得がなく、税金も発生しません。
これが「PEなければ課税なし」と言われる理由となっています。
一方、非居住者が受け取る配当や利子、ロイヤリティといった投資所得については、その国の居住者(内国法人)が支払いをする場合に課税の対象となることが一般的です(源泉徴収されることが一般的)。
また、不動産に関連した所得については、その国に不動産が所在する場合に課税対象となることが一般的です。
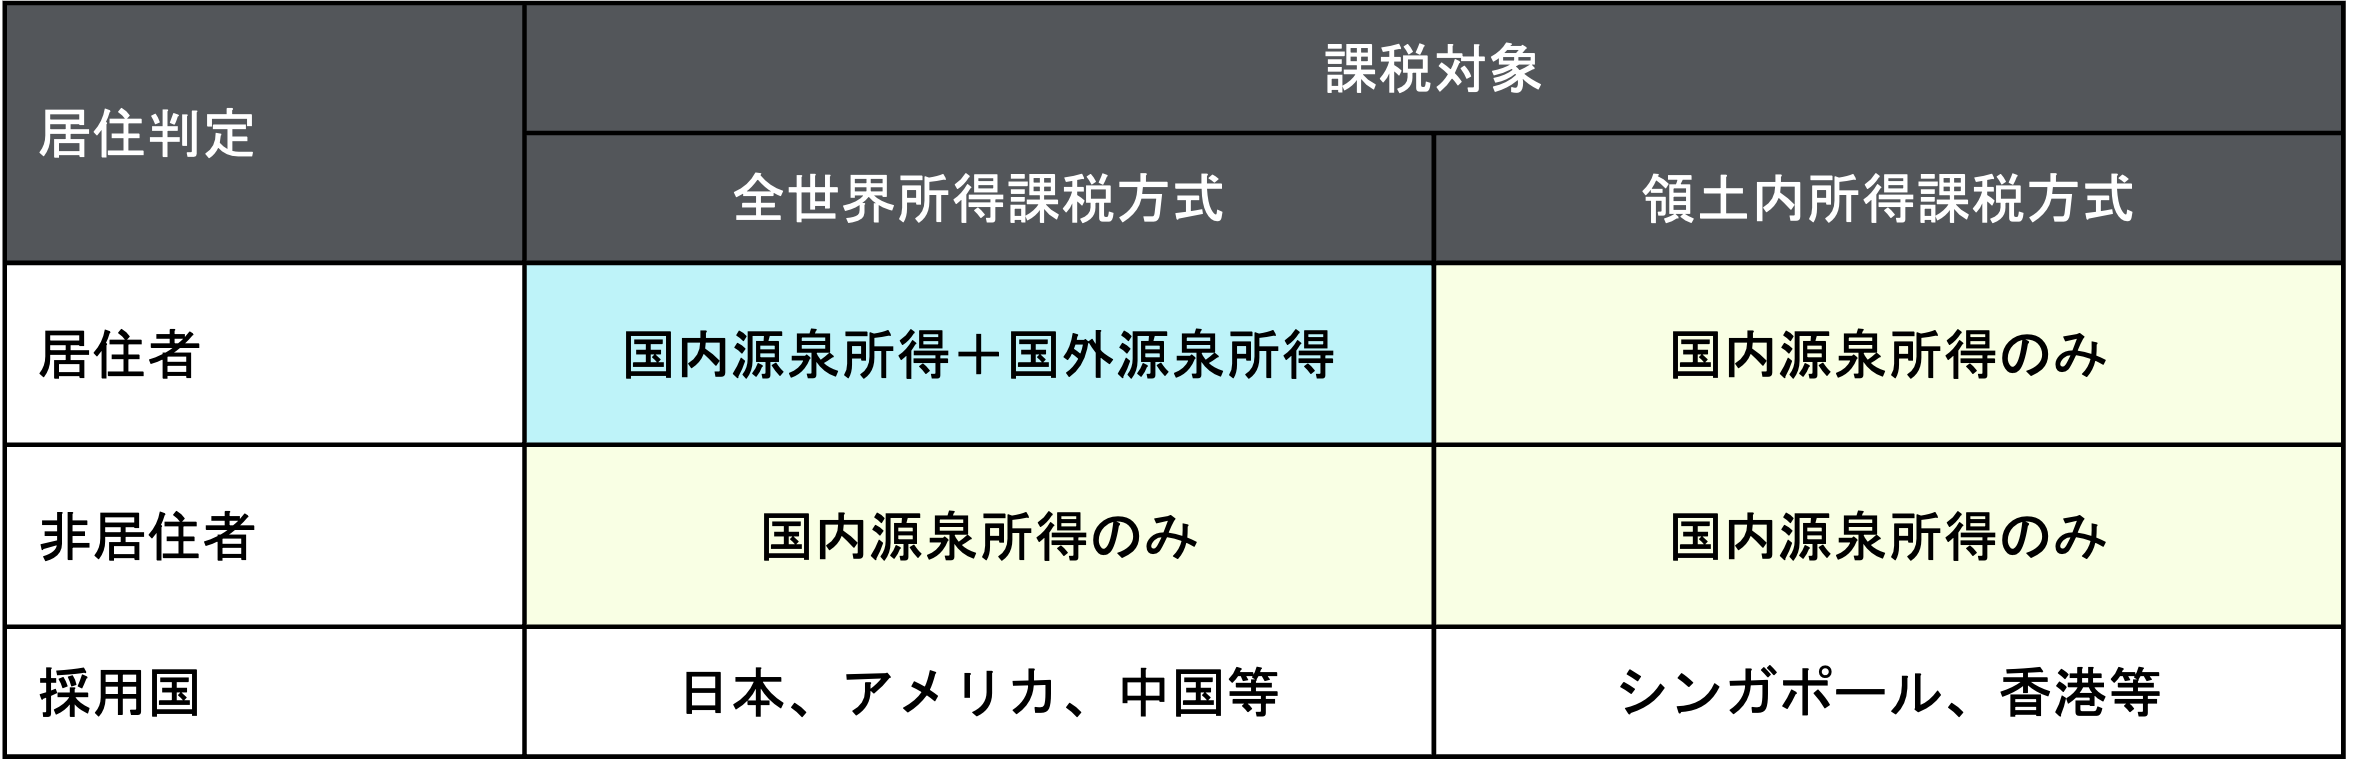
居住者と非居住者の課税の範囲のサマリー表
居住者と非居住者の課税の範囲の違いをまとめると下表のようになります。
まとめ
この記事では国際税務の基本ルールである課税の範囲について解説しました。
「課税の範囲」だけでも様々なトピックがあり、なかなか難しい部分があるかと思います。
グローバルにビジネスを展開する、又はこれから展開を予定している企業が覚えておくべきポイントは以下の通りです。
- 日本は全世界所得課税方式を採用しているため、二重課税が発生しやすい
- 居住者の課税範囲も国によって課税の対象範囲が異なるため、進出先の採用方式にも留意
- 非居住者は基本的に国内源泉所得のみが課税対象となっており、所得の種類ごとにルールがあることが多い
- 居住者か非居住者かによって課税の範囲が異なるため、海外進出の際は進出形態の慎重な検討が必要
本稿は一般的な情報の提供を目的としたものであり、個別の案件についての税務上の助言ではありません。