
配当と株式譲渡を組み合わせたスキーム
本稿は初出時点の制度に基づく基礎解説です。その後の税制改正により取扱いが変わっている場合があります。
この記事の内容
- 海外子会社売却時に配当を組み合わせると節税になる理由
- 配当と株式譲渡を組み合わせた節税の具体例
- 子会社株式簿価減額特例の概要と具体例
今回は配当と株式譲渡を組み合わせたスキームについてです。
「配当と株式譲渡を組み合わせたスキーム」と聞いてもピンとこないかもしれないですが、これは端的に言うと海外子会社売却前に配当を実施して節税しようというスキームのことになります。
実際このスキームを使うことにより節税することが可能となりますが、2020年度税制改正によりこのスキームへの対応として一定の制限が設けられています。
そこで、今回はこのスキームがなぜ節税になるか、そして税制改正によりどのように制限されたかを解説していきます。
ポイントは以下2点となりますので、これらを頭に入れながら解説をお読み頂ければと思います。
まずは前回の復習
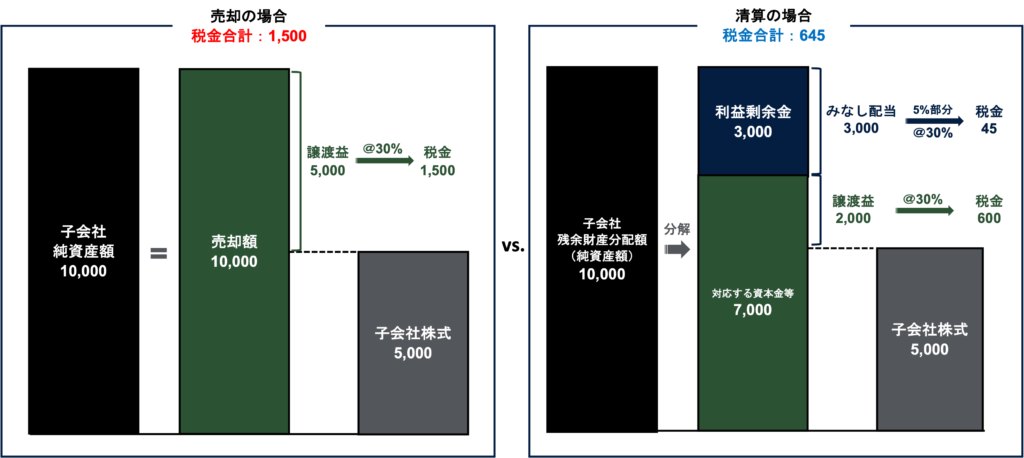
前回のケーススタディーにて、海外事業からExitする場合、海外子会社の売却と清算では清算の方が税務上は有利になることを解説しました。
これは清算の場合はみなし配当部分に外国子会社配当益金不算入制度を適用することにより、みなし配当の95%部分が免税になることが大きい理由でした。
配当と株式譲渡を組み合わせると税金が有利になる可能性がある
清算が有利になったのは、残余財産分配額(つまり売却で言うところの売却額)の一部がみなし配当に変わったことで税金の圧縮が生じたことによります。
これを踏まえると、株式譲渡の場合でも、配当を組み合わせれば同様の節税効果を得ることが可能です。
簡単な数値を使った具体例で比較
売却と清算のケーススタディーで使用した例を引き続き使って具体的に比較してみます。
このケースにおいて、上記スキームを適用してみます。
- まずは3,000の配当を日本親会社に実施
- 買い手と交渉して売却額を配当後の純資産額7,000まで減額
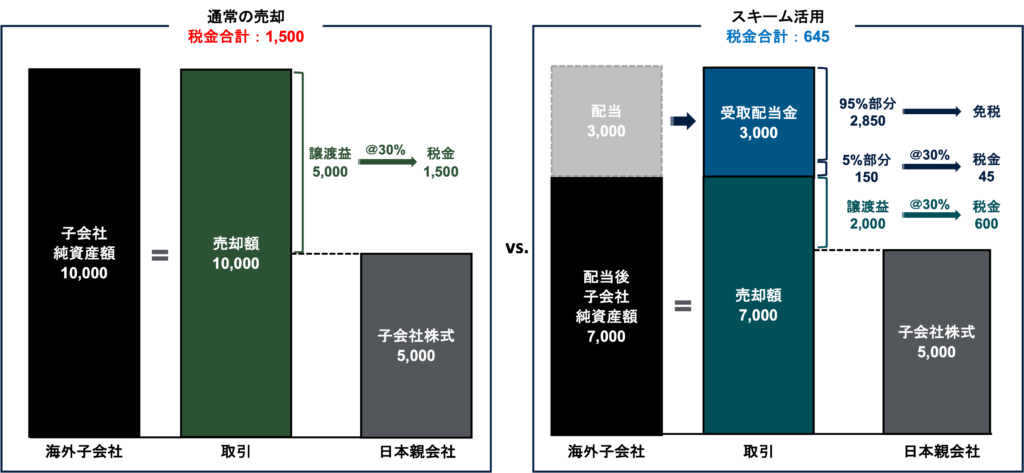
図を見てもらうと一目瞭然ですが、配当を組み合わせたスキームを実施すると、通常の売却と比べて税金が大幅に圧縮されていることがわかるかと思います。
これは、清算の場合と同様に、配当部分が95%免税になったのと、譲渡益が配当分だけ圧縮されたことで、譲渡益に対する課税額も減少したことが要因
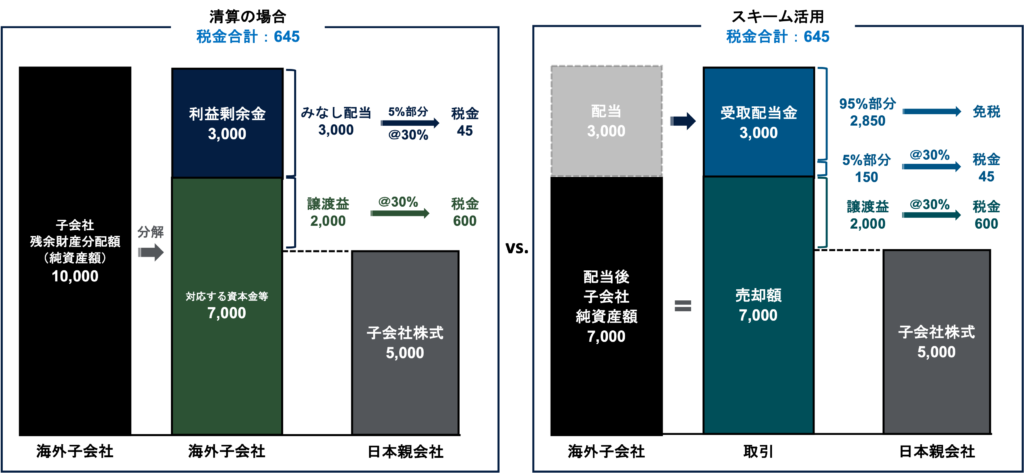
実際に、清算の場合の課税関係と並べてみると、税務コストは全く同じになっていることが見て取れます。
2020年度税制改正により一定の制限が設けられた
この節税策について、2020年度税制改正により「子会社株式簿価減額特例」という措置が設けられました。
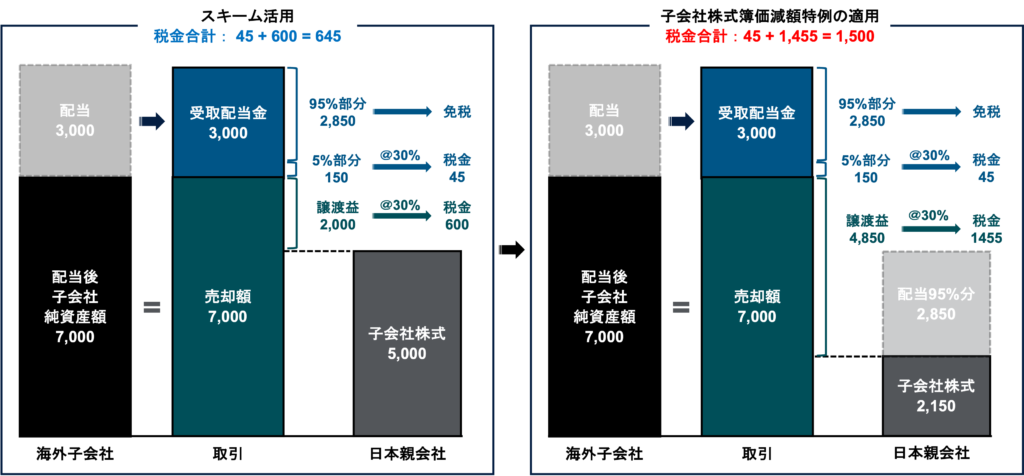
具体的には、配当の額が株式簿価の10%相当額を超える場合には、益金不算入相当額が株式簿価から減額されます。
先ほどの例では売却前に3000の配当をしていましたが、これは子会社株式簿価5000の10%(500)を超えています。
そのため、この措置の対象となり、以下の図の通り税務コストが通常の売却時と同様の結果になっています。
例外的に非適用となる場合もある
ただし、この措置は以下の場合は適用されません。
まとめ
以上、今回は配当と株式譲渡を組み合わせたスキームとこのスキームに対する対応措置について解説しました。
今回のポイントは以下の通りです。
- 売却前に配当を実施し、配当分だけ売却額を低くすれば、清算の場合と同様の節税効果が生じる
- これは、配当部分は95%が免税になり、また譲渡益も配当分だけ圧縮されるため
- ただし、配当の額が株式簿価の10%相当額を超える場合には、益金不算入相当額が株式簿価から減額される
- つまり益金不算入相当額分だけ譲渡益が大きくなり、結果的に配当による節税効果はなくなる
- 長期保有の場合など、この措置が適用されないケースもある
本稿は一般的な情報の提供を目的としたものであり、個別の案件についての税務上の助言ではありません。