
IFRS15(新収益認識基準)の5ステップの全体像
本稿は初出時点の制度に基づく基礎解説です。その後の税制改正により取扱いが変わっている場合があります。
この記事の内容
- 5ステップの全体像
- 収益認識のための5つのステップについてわかりやすく解説
- 5ステップを具体例に当てはめ
今回は、IFRS15/新収益認識会計基準の肝である5ステップについてわかりやすく解説しているため、この記事を読むだけでも新しい収益認識方法の概要を理解することができます。
この知識はビジネスに活かせると思いますので、本記事を通じてしっかり理解していきましょう。
IFRS15では5ステップで収益を認識する
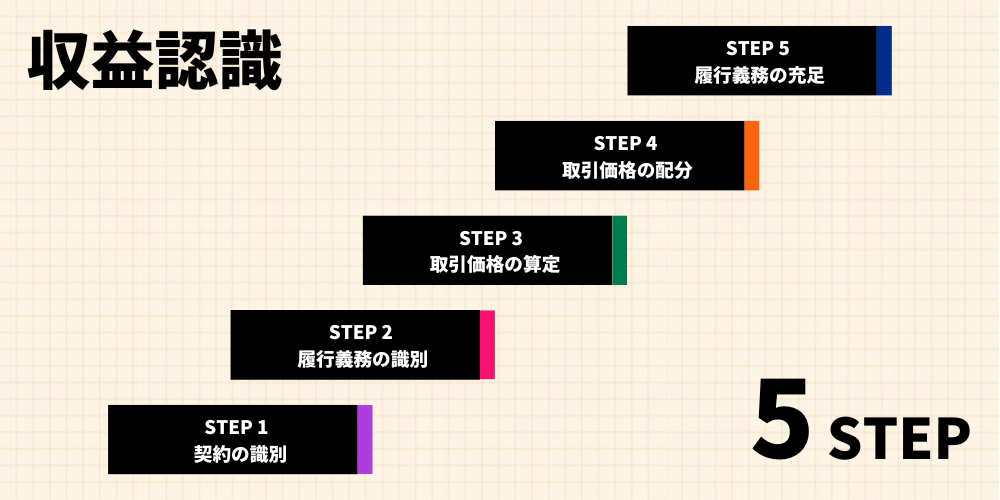
新収益認識基準の重要なポイントは、「5ステップ」という考え方になります。
つまり、いつ売上計上すべきか、いくらで売上計上すべきかなどは5ステップに従って決定する必要があるということです。
IFRS15の収益認識の5ステップ
STEP1: 顧客との契約を識別する
STEP2: 契約における履行義務を識別する
STEP3: 取引価格の算定
STEP4: 取引価格を履行義務に配分する
STEP5: 履行義務を充足した時に、または充足するにつれて収益を認識する
収益認識のための5つのステップについてわかりやすく解説
ここからは5ステップのそれぞれの内容を簡単に解説していきます。
ざっくり言うと、STEP1とSTEP2でまずは収益を認識する「単位」を明らかにします。
次にSTEP3とSTEP4で「いくら」で収益認識すべきかを決め、最後のSTEP5で「いつ」収益を認識するかを決定します。
STEP1: 顧客との契約を識別する
収益を認識する際は、その根拠となる契約をまずは特定する必要があります。
収益を「いつ」「いくら」で認識するかを判断するためには、どの時点で商品販売やサービス提供が完了するかや、それに対する対価はどのように決まるかといった情報が必要になります。
このような販売に関する条件等は契約によって決められるため、その条件等を明らかにするためにまずは契約を識別する必要があります。
なお、書面による契約のみではなく、口頭や慣習等によって成立するものも契約として認められています。
STEP2: 契約における履行義務を識別する
ここからは、STEP1で特定した契約から具体的な販売の条件等を洗い出していきます。
STEP2で実施すべきは「履行義務」の識別です。
ここで注意すべきは、一つの契約に含まれる履行義務は必ずしも一つではないということです。
STEP3: 取引価格の算定
STEP3では取引価格を算定します。
取引価格は契約上に固定の金額が明記されている場合には単純です。
例えば、車を200万で売りますという契約があった場合、取引価格は単純に200万円となります。
ただし、取引によっては対価が固定されていない場合があります。
このような場合の取引価格は「変動対価」と呼ばれ、取引価格の見積りが必要となります。
STEP4: 取引価格を履行義務に配分する
STEP4ではSTEP3で算定した取引価格を、STEP2で識別した履行義務に配分します。
履行義務が一つで取引価格も固定の金額が契約上明記されている場合には、特段配分する必要もなく、STEP3で算定した取引価格がそのままその履行義務の対価となります。
一方で、契約上は一つの取引価格しか明示されていないものの、履行義務が2つ以上識別されるケースがあります。
このようなケースにおいては、この「取引価格の履行義務への配分」が必要となります。
この取引価格の履行義務への配分はなぜ必要になるのでしょうか?
この議論はSTEP5につながっていきます。
STEP5: 履行義務を充足した時に、または充足するにつれて収益を認識する
最後にSTEP5で履行義務を充足した時点で収益を認識します。
履行義務の充足、つまりはお客さんとの約束を果たした時点で収益を認識できるというわけです。
ここでの留意点は2つあります。
つまり、一つの契約に基づく取引であっても、ある履行義務(約束)に対する収益は義務充足時点で一気に認識する一方、他の履行義務(約束)に対する収益は数年掛けて認識していくケースもあるということです。
5ステップを簡単な例に当てはめ
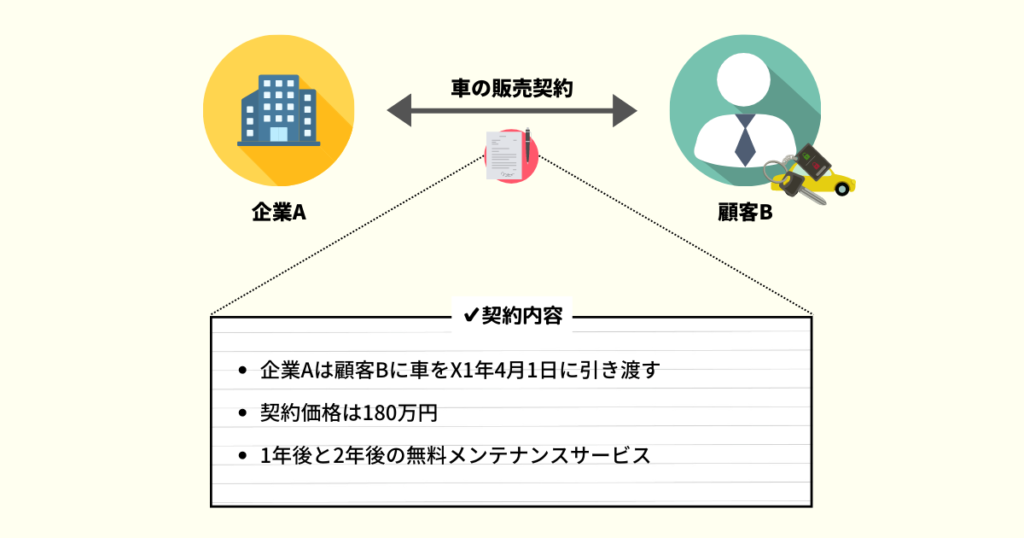
実際に5ステップを簡単な例に当てはめてみたいと思います。
なお、企業Aにとっての独立販売価格は車が160万円、メンテナンスサービスが40万円であったと仮定します。
STEP契約の識別
企業Aと顧客Bの間で締結した車の販売に関する契約がまずは識別されます
STEP履行義務の識別
今回のケースでは以下の2つの履行義務(企業Aの顧客Bに対する約束)が識別されます。
- 車の引き渡し
- 2回の無料メンテナンスサービス
STEP取引価格の算定
契約上の価格である180万円が今回の取引価格となります。
STEP取引価格の配分
取引価格180万円を2つの履行義務に以下の通り配分します。
車の引き渡し:180万円 × 160万円 / (160万円 + 40万円) = 144万円
2回の無料メンテナンスサービス:180万円 × 40万円 / (160万円 + 40万円) = 36万円
STEP履行義務の充足
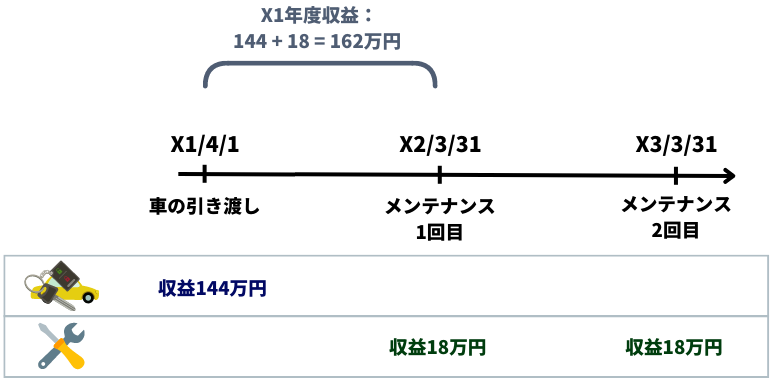
2つの履行義務は充足時点が異なります。
| 車の引き渡し | 車を引き渡した時点 = X1年4月1日 |
| メンテナンスサービス | 1年後と2年後のメンテナンス実施時点 = X2年3月末とX3年3月末 |
そのため、収益認識も以下の通り行います。
- 車の販売に係る収益144万円はX1年4月1日に認識
- メンテナンスに係る収益36万円のうち、18万円はX2年3月末、残りの18万円はX3年3月末に認識
まとめると、今回の例では以下のように3回に分けて収益が認識されます。
まとめ
以上、今回はIFRS15/新収益認識会計基準の5ステップについて全体像を解説しました。
繰り返しとなりますが、この5ステップの考え方はIFRS15/新収益認識会計基準の基本となります。
今回の記事を通じて全体像をしっかり理解して、必要に応じて各ステップの内容について掘り下げて理解していくことをオススメします。
本稿は一般的な情報の提供を目的としたものであり、個別の案件についての税務上の助言ではありません。